Gaji Sering Habis untuk Cicilan? Ini Cara Menghindari Utang Konsumtif
4 menit baca
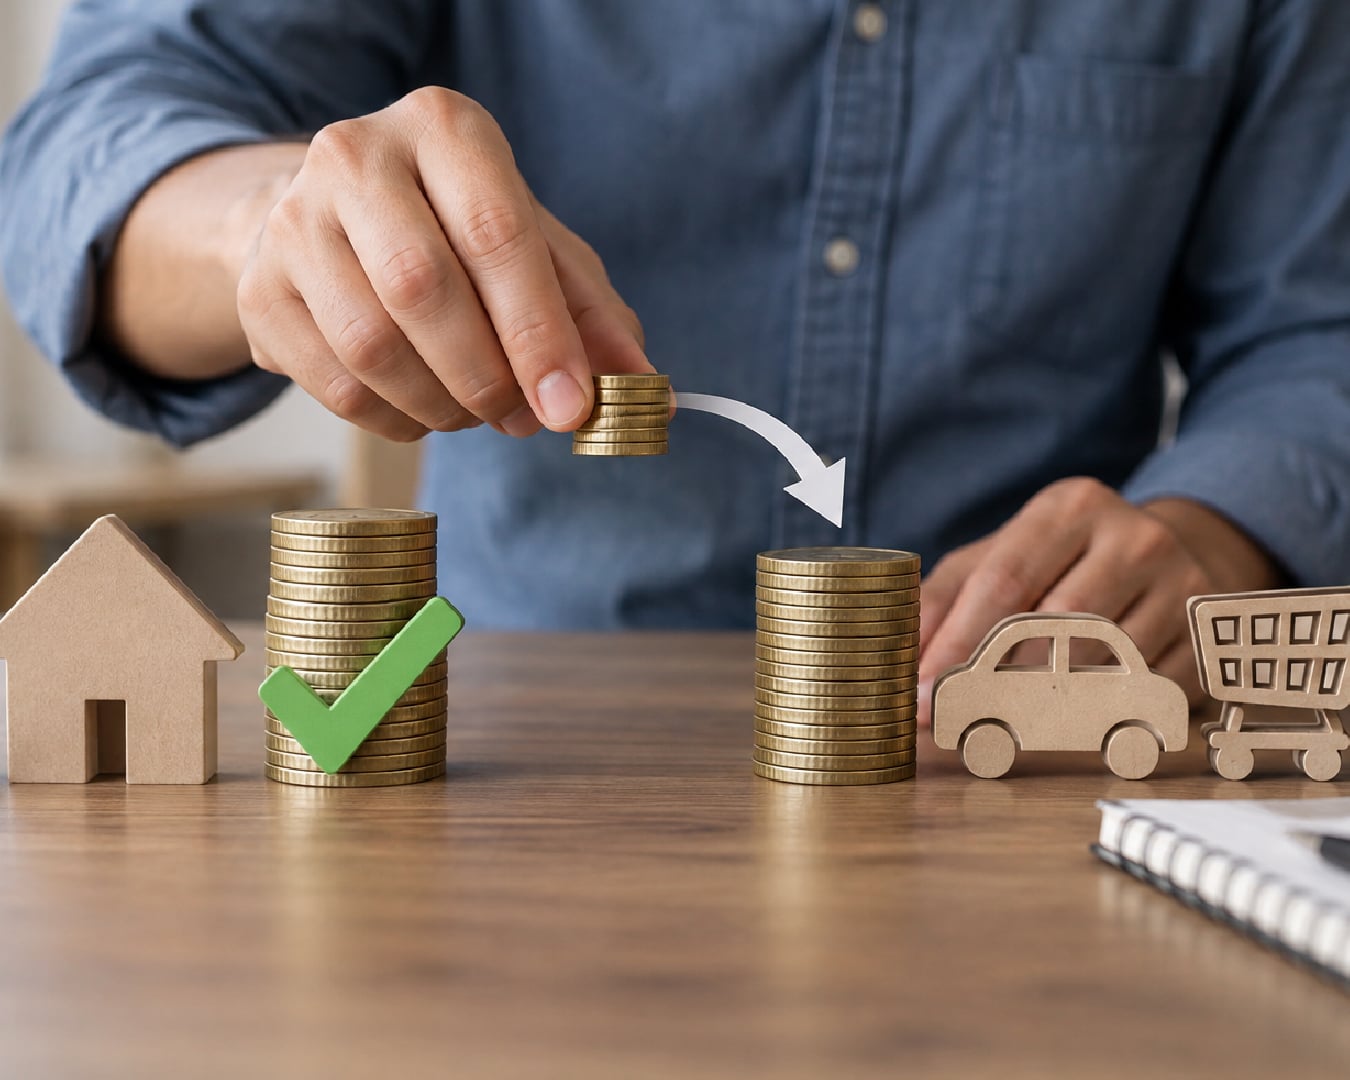
Baru gajian, tetapi saldo sudah terbagi untuk tagihan ponsel, paylater, dan cicilan belanja bulan lalu? Memahami cara menghindari utang konsumtif perlu diketahui untuk memutus pola tersebut tanpa harus berhenti menikmati hidup. Kuncinya bukan melarang semua pembelian, melainkan memastikan kesenangan hari ini tidak mengambil terlalu banyak jatah kebutuhan bulan depan.
Kredit maupun paylater tidak otomatis buruk. Keduanya bisa menjadi alat pembayaran yang berguna jika biaya, tujuan, dan kemampuan melunasinya jelas. Masalah muncul ketika cicilan membuat barang terasa murah, padahal total kewajiban sudah melampaui ruang aman dalam anggaran.
Pahami Perbedaan Kebutuhan, Konsumsi, dan Keinginan
Kebutuhan adalah sesuatu yang diperlukan agar kehidupan dan aktivitas utama berjalan, seperti makanan, tempat tinggal, kesehatan, serta transportasi kerja. Sementara itu, konsumsi adalah penggunaan barang atau jasa untuk memenuhi kebutuhan maupun keinginan. Jadi, konsumsi bukan lawan dari kebutuhan dan tidak selalu berarti pemborosan.
Ponsel untuk menerima pesanan pelanggan bisa menjadi kebutuhan. Namun, mengganti ponsel yang masih berfungsi dengan model terbaru demi kamera tambahan mungkin merupakan keinginan. Batasnya bergantung pada kondisi Anda, bukan sekadar jenis barang. Sebelum membeli, berikut beberapa pertanyaan yang bisa jadi pertimbangan:
- Apakah pembelian ini mendukung kebutuhan pokok, kesehatan, atau penghasilan?
- Apakah barang yang sudah dimiliki masih bisa menjalankan fungsi tersebut?
- Adakah pilihan lebih terjangkau dengan manfaat yang cukup?
- Apa dampaknya jika pembelian ditunda satu bulan?
Kenali Konsekuensi Cicilan Sebelum Menekan Tombol Bayar
Cicilan ibarat mengambil sebagian gaji masa depan untuk dipakai sekarang. Saat hanya ada satu tagihan, bebannya mungkin ringan. Namun, beberapa cicilan kecil dapat menumpuk dan mengurangi uang untuk makan, tabungan, atau kebutuhan mendadak. Inilah risiko yang sering luput ketika perhatian hanya tertuju pada nominal pembayaran bulanan.
Misalnya, barang seharga Rp3 juta ditawarkan dengan cicilan Rp550 ribu selama enam bulan. Total pembayaran menjadi Rp3,3 juta, belum termasuk biaya lain jika ada. Selisih Rp300 ribu tersebut perlu dibandingkan dengan manfaat membeli sekarang. Bahkan promo bunga 0% tetap harus diperiksa karena mungkin memiliki biaya administrasi atau ketentuan khusus.
- Ruang gerak menyempit: sebagian penghasilan sudah terikat sebelum diterima.
- Keterlambatan bisa menambah biaya: bunga dan denda mengikuti ketentuan penyedia.
- Riwayat pembayaran dapat terdampak: tunggakan pada fasilitas yang dilaporkan ke SLIK bisa memengaruhi penilaian pengajuan kredit berikutnya.
- Tekanan pikiran meningkat: banyak tanggal jatuh tempo membuat pengelolaan uang lebih melelahkan.
7 Cara Menghindari Utang Konsumtif yang Bisa Langsung Dicoba
Adapun langkah-langkah yang bisa dilakukan untuk menghindari utang konsumtif sebagai berikut :
1. Susun Anggaran Berdasarkan Penghasilan yang Pasti
Gunakan pendapatan bersih yang benar-benar diterima, bukan bonus atau komisi yang belum jelas. Sisihkan kebutuhan pokok, kewajiban berjalan, dan tabungan terlebih dahulu. Sisanya baru dibagi untuk hiburan serta belanja. Jika penghasilan tidak tetap, gunakan perkiraan konservatif berdasarkan catatan beberapa bulan agar anggaran tidak terlalu optimistis.
2. Sisihkan Anggaran untuk Hiburan
Anggaran yang terlalu ketat sering kali sulit dijalankan dalam jangka panjang. Untuk menjaga keseimbangan, sisihkan dana khusus untuk hiburan, seperti nongkrong, hobi, atau belanja kecil, sesuai kemampuan. Misalnya tetapkan Rp300 ribu per bulan untuk kebutuhan tersebut. Jika anggaran itu sudah habis, pilih aktivitas yang lebih hemat atau tunggu sampai bulan berikutnya, bukan menambah pengeluaran. Dengan begitu, kalian tetap bisa menikmati hidup tanpa kehilangan batas dalam mengatur keuangan.
3. Terapkan Jeda Sebelum Membeli
Untuk barang nonmendesak, beri waktu berpikir 24–72 jam. Pembelian bernilai besar bisa ditunda lebih lama. Simpan barang di daftar keinginan, lalu tutup aplikasinya. Jeda ini membantu membedakan kebutuhan nyata dari dorongan sesaat akibat diskon, hitung mundur promo, atau konten belanja yang baru dilihat.
4. Uji Cicilan dalam Anggaran Bulanan
Jangan hanya melihat apakah cicilan pertama masih bisa dibayar. Masukkan cicilan baru ke dalam anggaran bulanan dan lihat dampaknya terhadap kebutuhan pokok, kewajiban lain, serta tabungan. Pastikan semuanya tetap dapat terpenuhi selama masa cicilan berlangsung.
Sebagai acuan awal, total cicilan sering disarankan tidak melebihi sekitar 30% dari penghasilan bersih. Namun, angka ini bukan patokan mutlak. Jika biaya hidup tinggi atau penghasilan tidak stabil, batas cicilan sebaiknya dibuat lebih rendah.
5. Menabung untuk Barang Non Prioritas
Apabila ingin membeli sepatu seharga Rp900 ribu, coba sisihkan Rp300 ribu setiap bulan selama tiga bulan ke rekening atau pos tabungan terpisah. Cara ini membantu menguji apakah nominal tersebut benar-benar nyaman untuk dialokasikan secara rutin.
Jika menyisihkan Rp300 ribu saja terasa berat, cicilan dengan jumlah yang sama kemungkinan juga akan membebani anggaran. Dengan menabung lebih dulu, kemampuan finansial dapat dinilai tanpa langsung menambah beban kewajiban bulanan.
6. Kurangi Pemicu Belanja impulsif
Matikan notifikasi promo, berhenti mengikuti akun yang membuat Anda terus ingin berbelanja, dan hapus metode pembayaran tersimpan bila perlu. Tujuannya bukan mengandalkan kemauan keras setiap saat, melainkan membuat belanja spontan sedikit lebih sulit. Jangan pula menganggap limit paylater sebagai tambahan penghasilan. Limit adalah fasilitas pinjaman, bukan uang milik Anda.
7. Bangun Dana Darurat Secara Bertahap
Tanpa cadangan, kebutuhan mendadak mudah berubah menjadi utang baru. Mulailah dari target kecil, misalnya Rp500 ribu, kemudian tingkatkan menuju satu bulan pengeluaran pokok dan seterusnya sesuai kondisi. Simpan di tempat yang mudah diakses dan terpisah dari uang belanja agar tidak terpakai untuk promo akhir pekan.
Baca Juga: Tiered Emergency Fund: Strategi Mengoptimalkan Dana Darurat
Kapan Kredit atau Paylater Masih Bisa Dipertimbangkan?
Fasilitas kredit bisa dipertimbangkan ketika pembelian memang diperlukan, total biayanya transparan, dan pelunasannya sesuai kemampuan. Contohnya, mengganti kulkas rusak ketika cadangan belum mencukupi. Meski begitu, bandingkan opsi perbaikan, pembelian tunai yang lebih murah, serta skema pembiayaan sebelum mengambil keputusan.
- Pahami bunga, biaya layanan, denda, tenor, dan tanggal jatuh tempo.
- Pastikan pembayaran tidak bergantung pada pinjaman baru.
- Periksa legalitas penyedia melalui kanal resmi otoritas terkait.
- Hindari menambah pembelian hanya demi memenuhi syarat promo.
Sudah Terlanjur Punya Utang Konsumtif? Mulai dari Sini
Catat seluruh saldo utang, biaya, pembayaran minimum, dan jatuh temponya. Hentikan penambahan utang nonmendesak, penuhi pembayaran wajib, lalu arahkan dana ekstra ke utang dengan biaya tertinggi untuk membantu menekan total biaya. Jika pembayaran mulai sulit, hubungi penyedia lebih awal untuk membahas opsi yang tersedia. Hindari menutup tagihan dengan pinjaman baru tanpa perhitungan menyeluruh.
Itulah beberapa cara menghindari utang konsumtif yang bisa dimulai dari keputusan sederhana, seperti membedakan kebutuhan dan keinginan, menghitung konsekuensi cicilan, serta berbelanja sesuai kemampuan. Semoga bermanfaat!