8 Cara Melunasi Utang dengan Langkah yang Realistis
4 menit baca
Mencari cara melunasi utang sering kali dimulai ketika gaji terasa hanya mampir, masuk lalu habis untuk membayar cicilan. Namun, melunasi hutang bukan sekadar menyisihkan uang sebanyak mungkin. Perlu ada gambaran yang jelas mengenai jumlah kewajiban, urutan pembayaran, serta kemampuan finansial agar kebutuhan pokok tetap terpenuhi.
Rencana pelunasan juga perlu dibuat realistis agar bisa dijalankan secara konsisten, bukan hanya semangat di awal. Jangan sampai pembayaran ekstra untuk utang justru membuat kebutuhan sehari-hari terganggu dan akhirnya kembali berutang.
Lantas bagaimana cara melunasi hutang dengan lagkah yang realistis? Yuk simak penjelasan lengkapnya di bawah ini.
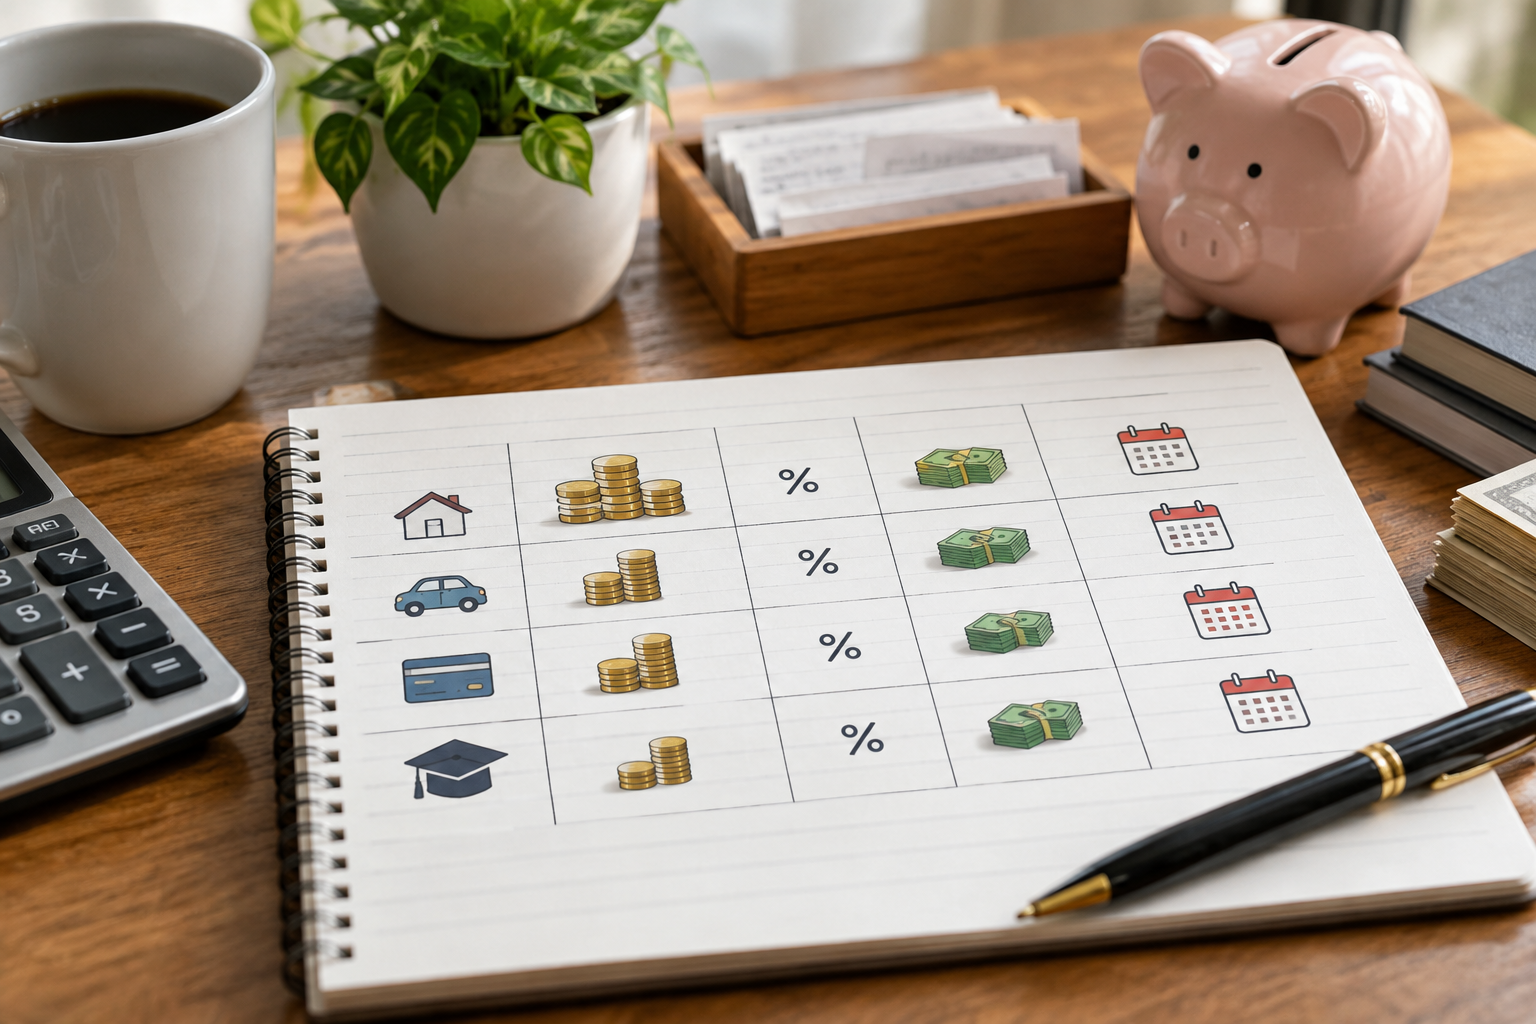
1. Catat Semua Utang yang Dimiliki
Langkah pertama adalah mencatat seluruh utang dalam satu tempat, mulai dari kartu kredit, paylater, cicilan kendaraan, pinjaman pribadi, dan utang kepada keluarga. Buka aplikasi atau dokumen tagihan terbaru agar angka yang digunakan bukan perkiraan.
Utang kecil pun tetap perlu dimasukkan. Hal ini dikarenakan beberapa cicilan dengan nominal kecil bisa saja menghabiskan porsi anggaran yang cukup besar jika dikumpulkan.
Beberapa informasi yang sebaiknya dicatat antara lain:
- Nama pemberi pinjaman dan sisa kewajiban: bedakan saldo pokok dengan total tagihan bila informasinya tersedia.
- Bunga dan biaya: catat bunga, biaya administrasi rutin, serta denda keterlambatan.
- Pembayaran wajib: tulis cicilan atau pembayaran minimum dan tanggal jatuh tempo.
- Kondisi khusus: tandai tunggakan, jaminan, dan ketentuan pelunasan lebih awal.
Setelah semuanya terkumpul, jumlahkan pembayaran wajib setiap bulan. Dari sini akan terlihat apakah kondisi utang masih bisa ditangani melalui pengaturan anggaran atau membutuhkan penyesuaian pembayaran dengan kreditur.
Baca Juga: Pengelolaan Keuangan Pribadi: Dari Memahami Kondisi hingga Evaluasi Rutin
2. Hitung Kemampuan Bayar Setelah Kebutuhan Pokok
Gunakan penghasilan bersih yang benar-benar tersedia, lalu kurangi kebutuhan pokok seperti tempat tinggal, makanan, listrik, transportasi kerja, dan kesehatan. Sisihkan pula dana untuk pengeluaran berkala yang sudah bisa diperkirakan. Jika pendapatan berubah-ubah, gunakan patokan konservatif berdasarkan riwayat pemasukan, bukan bulan terbaik.
Misalnya, penghasilan bersih Anda Rp6 juta dan kebutuhan pokok Rp3,8 juta. Setelah menyisihkan Rp200 ribu untuk cadangan, tersedia Rp2 juta untuk pembayaran utang. Jika total cicilan wajib Rp1,5 juta, tambahan pelunasan maksimalnya Rp500 ribu; bila cicilan wajib justru melebihi Rp2 juta, anggaran tersebut belum seimbang.
3. Dahulukan Kewajiban yang Paling Mendesak
Sebelum memilih utang sasaran, periksa apakah ada tunggakan, surat peringatan, atau pinjaman berjaminan yang asetnya penting untuk bekerja. Kewajiban seperti ini perlu segera ditangani karena konsekuensinya dapat mengganggu pendapatan dan kebutuhan dasar. Hubungi kreditur untuk memastikan jumlah yang perlu dibayar serta pilihan penyelesaiannya.
Jika anggaran mencukupi, tetap bayar kewajiban minimum seluruh utang sesuai jadwal, lalu arahkan dana tambahan ke satu sasaran. Memprioritaskan bukan berarti mengabaikan tagihan lainnya. Bila dana tidak cukup untuk semua pembayaran wajib, jangan menunggu jatuh tempo berlalu; ajukan pembahasan penyesuaian pembayaran lebih awal.
4. Pilih Metode Pelunasan yang Bisa Dipertahankan
Setelah kewajiban mendesak ditangani, langkah berikutnya adalah memilih strategi pelunasan. Dua metode yang cukup dikenal adalah avalanche dan snowball.
Metode avalanche: fokus pada bunga tertinggi
Metode avalanche memprioritaskan utang dengan tingkat bunga paling tinggi. Pembayaran minimum pada utang lain tetap berjalan, sedangkan dana tambahan diarahkan ke utang dengan biaya bunga terbesar.
Metode ini bisa membantu menekan total bunga yang harus dibayar, terutama jika terdapat pinjaman dengan selisih bunga yang cukup besar. Namun, tetap periksa apakah terdapat penalti atau biaya tambahan untuk pelunasan lebih awal.
Metode snowball: mulai dari saldo terkecil
Berbeda dengan avalanche, metode snowball memprioritaskan utang dengan saldo paling kecil. Tujuannya agar satu kewajiban bisa lebih cepat selesai. Bagi sebagian orang, progres yang terlihat lebih cepat dapat membantu menjaga motivasi untuk terus menjalankan rencana pelunasan.
Setelah satu utang selesai, anggaran yang sebelumnya digunakan untuk membayar cicilan tersebut dapat dialihkan ke utang berikutnya.
5. Buat Rencana Pembayaran yang Lebih Konkret
Cara melunasi utang akan lebih mudah dijalankan ketika target pembayarannya dibuat jelas. Misalnya, terdapat tiga utang dengan total pembayaran wajib Rp1,5 juta per bulan dan dana tambahan sebesar Rp500 ribu per bulan. Jika menggunakan metode avalanche, seluruh dana tambahan tersebut bisa diarahkan ke utang dengan bunga paling tinggi.
Jika utang sasaran memiliki pembayaran wajib Rp400 ribu, total pembayarannya menjadi Rp900 ribu per bulan. Ketika utang itu selesai, Rp900 ribu tersebut dapat dialihkan ke utang berikutnya, selama kemampuan bayar tidak berubah. Dengan cara ini, anggaran pelunasan dapat meningkat ecara bertahap tanpa harus menunggu kenaikan pendapatan.
6. Cari Ruang Tambahan Tanpa Mengorbankan Kebutuhan Dasar
Tinjau transaksi satu bulan terakhir dan cari pengeluaran yang bisa dikurangi secara konsisten. Langganan jarang dipakai, ongkos pesan makanan, atau pembelian spontan biasanya lebih masuk akal dipangkas daripada makanan bergizi dan perawatan kesehatan. Pilih dua atau tiga perubahan yang dampaknya terasa, lalu tetapkan batas nominalnya.
Dari sisi pemasukan, pertimbangkan pekerjaan tambahan sesuai keterampilan atau menjual barang yang memang tidak terpakai. Hitung pendapatan bersih setelah biaya transportasi, bahan, dan platform. Jangan menjual alat kerja utama atau memulai usaha bermodal pinjaman hanya demi mengejar pelunasan lebih cepat.
Baca Juga: Berapa Dana Darurat yang Ideal? Ini Cara Menentukannya
7. Negosiasikan Pembayaran Jika Anggaran Tidak Mencukupi
Hubungi kanal resmi kreditur ketika penurunan pendapatan membuat cicilan sulit dibayar. Jelaskan kondisi secara ringkas, sertakan kemampuan pembayaran yang realistis, dan tanyakan kemungkinan penjadwalan ulang atau keringanan tertentu. Persetujuan bergantung pada kebijakan kreditur; permohonan bukan jaminan keringanan akan diberikan.
Sebelum menyetujui perubahan, minta rincian tertulis tentang cicilan, tenor, bunga, biaya, dan total pembayaran sampai selesai. Cicilan lebih kecil belum tentu lebih murah jika masa pembayaran memanjang. Hindari pihak yang menjanjikan penghapusan utang dengan meminta biaya di muka atau akses akun pribadi.
8. Hindari Utang Baru dan Evaluasi Setiap Bulan
Selama pelunasan, hentikan penggunaan paylater untuk belanja yang bisa ditunda dan hapus metode kredit tersimpan dari aplikasi belanja. Jangan menutup cicilan lama dengan pinjaman baru tanpa menyelesaikan kekurangan anggaran. Pertahankan cadangan kecil sesuai kemampuan agar pengeluaran mendadak tidak langsung memaksa Anda berutang lagi.
Pasang pengingat sebelum jatuh tempo dan periksa saldo utang setiap bulan. Bandingkan pembayaran dengan penurunan saldo, lalu telusuri jika ada biaya yang tidak dipahami. Ketika pemasukan bertambah, arahkan sebagian tambahan ke pelunasan; ketika turun, sesuaikan rencana sebelum muncul tunggakan.
Itulah langkah-langkah cara melunasi utang yang bisa dilakukan agar lebih terarah. Semoga bermanfaat!