8 Tips Mengatur Keuangan untuk Anak Muda, Mulai dari Gaji hingga Investasi
4 menit baca
Mengatur keuangan sejak usia muda merupakan langkah penting untuk membangun kemandirian finansial. Dengan pengelolaan uang yang tepat, Anda bisa memenuhi kebutuhan sehari-hari sekaligus mempersiapkan masa depan, mulai dari membangun dana darurat, melanjutkan pendidikan, hingga menyiapkan modal usaha.
Cara mengatur keuangan untuk anak muda tidak harus dimulai dengan gaji besar atau investasi dalam jumlah banyak. Anda bisa memulainya dengan menentukan tujuan finansial, membagi penghasilan sesuai prioritas, dan menyisihkan uang secara konsisten. Dengan perencanaan yang realistis, penghasilan saat ini bisa digunakan untuk memenuhi kebutuhan sekaligus mempersiapkan masa depan.
Lantas, bagaimana langkah-langkah untuk mengatur keuangan anak muda? Yuk simak jawabannya di bawah ini.
1. Tentukan Tujuan Keuangan yang Ingin Dicapai
Mengatur keuangan akan lebih terarah jika kamu memiliki tujuan yang jelas. Tanpa target, menabung bisa terasa seperti menyimpan uang tanpa mengetahui kapan atau untuk apa dana tersebut akan digunakan.
Mulailah dengan menuliskan beberapa target finansial, seperti mengikuti sertifikasi profesional, melanjutkan pendidikan, membeli kendaraan untuk menunjang pekerjaan, atau mengumpulkan modal usaha.
Setiap tujuan sebaiknya memiliki tiga komponen: jumlah dana yang dibutuhkan, batas waktu pencapaian, dan nominal yang perlu disisihkan secara berkala.
2. Buat Budgeting yang Cocok dengan Kondisi Nyata
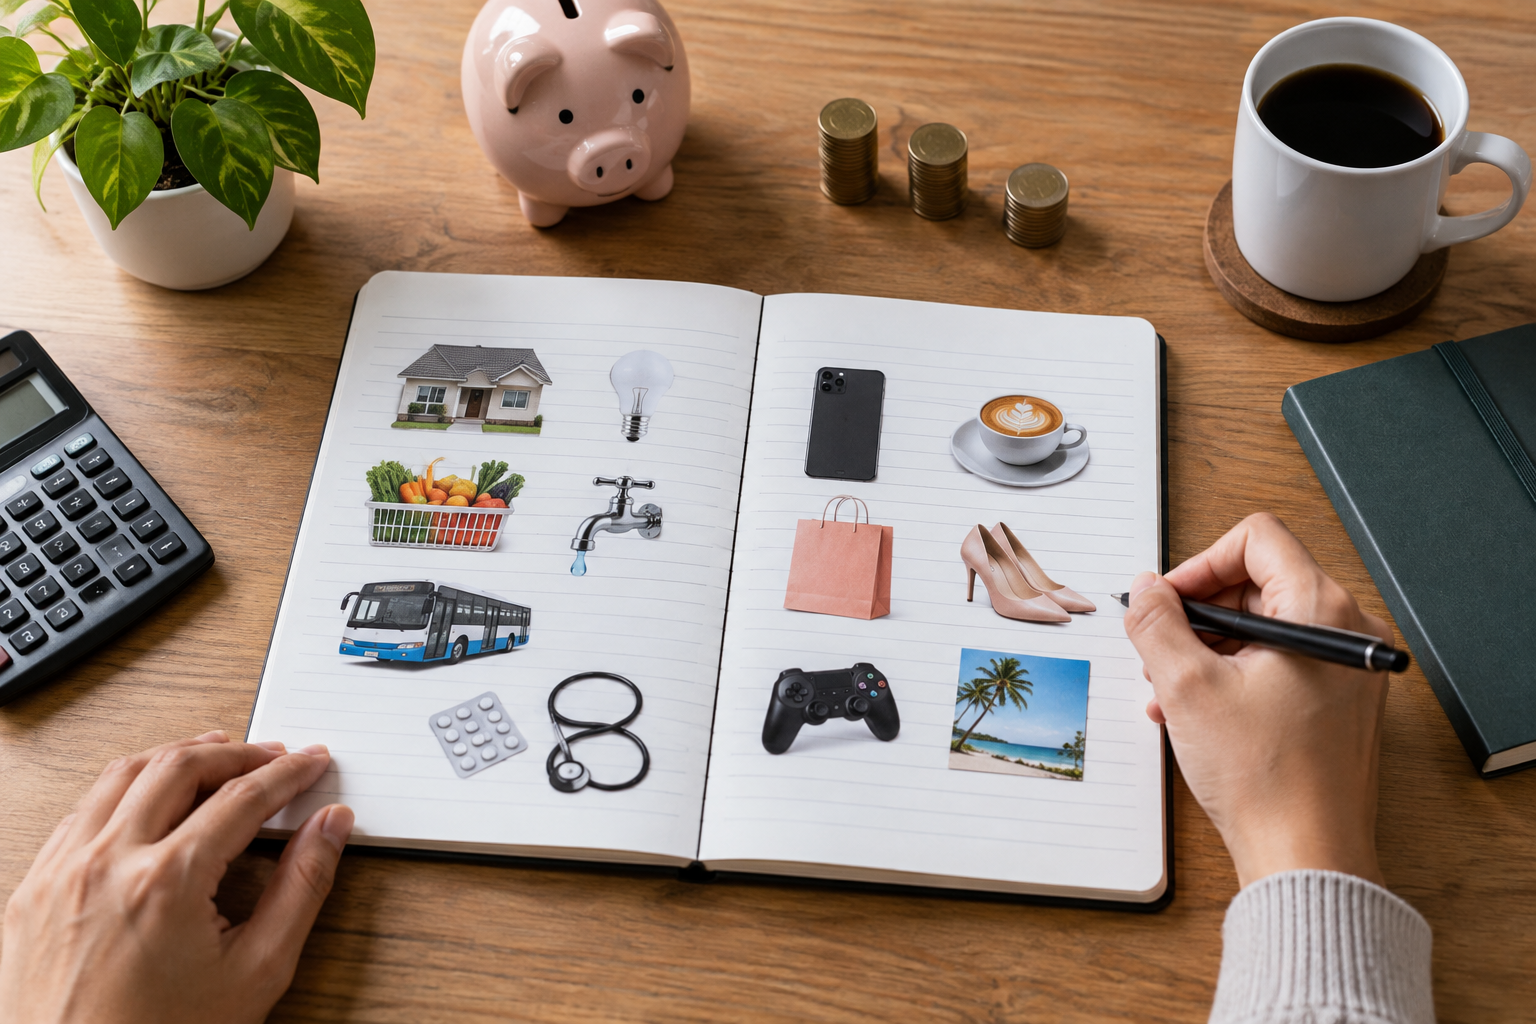
Rumus 50/30/20 boleh menjadi titik awal: 50% untuk kebutuhan, 30% untuk keinginan, dan 20% untuk tujuan keuangan. Namun, ini bukan aturan wajib. Kalau biaya kos dan transportasi sudah besar, porsi kebutuhan bisa lebih tinggi dengan menyesuaikan pos lain.
Contoh pembagian gaji Rp5 juta
- Rp3 juta untuk kebutuhan pokok, termasuk iuran proteksi dasar.
- Rp750 ribu untuk hiburan dan keinginan.
- Rp1 juta untuk membangun dana darurat.
- Rp250 ribu untuk pengeluaran berkala.
Contoh ini mengutamakan dana darurat sebelum investasi rutin. Jika ada cicilan, masukkan ke anggaran lalu sesuaikan pembagiannya. Anggaran yang bisa dijalankan lebih berguna daripada persentase ideal yang membuat kebutuhan dasar tidak terpenuhi. Untuk penghasilan tidak tetap, gunakan patokan pendapatan konservatif dari beberapa bulan terakhir.
7 Cara Mengatur Keuangan Pribadi dengan Efektif
3. Pisahkan Uang dan Otomatiskan Setoran
Jangan menunggu sisa uang akhir bulan untuk menabung. Begitu penghasilan masuk, langsung pindahkan alokasi tujuan ke rekening atau kantong terpisah. Anggap seperti membayar tagihan untuk diri sendiri, bukan menyimpan uang yang kebetulan belum terpakai.
Cukup buat tiga kelompok: uang operasional, dana darurat, dan tujuan terencana. Tidak harus membuka banyak rekening berbiaya. Fitur kantong digital juga bisa membantu, asalkan biaya serta ketentuannya dipahami.
Untuk penghasilan lepas, sisihkan persentase dari setiap pembayaran yang diterima. Saat pemasukan sedang tinggi, tambah cadangan untuk bulan sepi. Hindari langsung menaikkan gaya hidup hanya karena satu proyek membayar lebih besar.
4. Bangun Dana Darurat Secara Bertahap
Dana darurat berfungsi seperti ban serep: mungkin jarang dipakai, tetapi penting saat situasi tidak sesuai rencana. Mulai dari target kecil, misalnya Rp1 juta, kemudian naikkan hingga setara satu bulan pengeluaran pokok.
Patokan umum untuk pekerja dengan pemasukan stabil adalah sekitar 3–6 bulan pengeluaran pokok. Jika penghasilan berubah-ubah atau ada keluarga yang bergantung pada pemasukanmu, pertimbangkan 6–12 bulan. Hitung dari kebutuhan penting, bukan dari besarnya gaji.
Simpan bagian yang harus siap kapan saja di tabungan terpisah yang mudah dicairkan. Jangan menaruh seluruh dana darurat dalam saham, aset kripto, atau produk yang pencairannya sulit. Setelah dipakai untuk kebutuhan mendesak, jadwalkan pengisian kembali. Liburan dan ganti ponsel sebaiknya punya tabungan sendiri, bukan mengambil pos ini.
Baca Juga: Berapa Dana Darurat yang Ideal? Ini Cara Menentukannya
5. Bereskan Utang Mahal dan Batasi Cicilan
Investasi sulit membantu kalau hasilnya terus tergerus bunga utang konsumtif. Buat daftar seluruh utang beserta saldo, bunga efektif, biaya, dan tanggal jatuh tempo. Bayar kewajiban minimum semuanya tepat waktu, lalu arahkan uang tambahan ke utang dengan biaya tertinggi.
- Hindari memakai paylater untuk menutup kekurangan belanja rutin.
- Periksa total pembayaran, bukan hanya nominal cicilan bulanan.
- Simpan cadangan awal agar kebutuhan mendadak tidak memicu utang baru.
Kalau cicilan mulai mengganggu biaya makan, tempat tinggal, atau tagihan penting, hentikan pembelian kredit baru. Hubungi pemberi pinjaman melalui kanal resmi untuk membahas opsi pembayaran sebelum tunggakan membesar.
6. Lengkapi Proteksi Sesuai Kebutuhan
Proteksi membantu mencegah satu kejadian besar menguras tabungan bertahun-tahun. Pastikan kepesertaan BPJS Kesehatan aktif dan pahami alur layanannya. Jika mendapat asuransi dari kantor, cek batas manfaat, fasilitas yang ditanggung, serta status perlindungan ketika hubungan kerja berakhir.
Asuransi kesehatan tambahan bisa dipertimbangkan jika ada kebutuhan yang belum tercakup dan premi masih terjangkau. Baca pengecualian, masa tunggu, ketentuan penyakit sebelumnya, serta prosedur klaim sebelum membeli.
Asuransi jiwa lebih relevan ketika ada orang yang bergantung pada penghasilanmu. Jangan memilih produk hanya karena ditawarkan teman. Utamakan kecocokan manfaat dan kemampuan membayar premi secara berkelanjutan. Proteksi dan investasi punya fungsi berbeda; pahami biaya serta konsekuensinya jika keduanya digabung dalam satu produk.
7. Pilih Investasi Berdasarkan Tujuan dan Profil Risiko
Sebelum membeli produk, tulis tujuan, jumlah dana yang dibutuhkan, dan kapan uang akan digunakan. Dana untuk biaya kuliah tahun depan tentu membutuhkan pendekatan berbeda dari dana pensiun puluhan tahun lagi.
Cocokkan produk dengan kemampuan menghadapi risiko
- Konservatif: mengutamakan kestabilan; pelajari deposito atau reksa dana pasar uang beserta risiko dan syaratnya.
- Moderat: bersedia menerima fluktuasi terbatas; pertimbangkan kombinasi instrumen kas dan obligasi sesuai jangka waktu.
- Agresif: mampu menghadapi penurunan besar; saham atau reksa dana saham bisa dipelajari untuk tujuan jangka panjang.
Profil risiko bukan cuma soal berani melihat harga turun. Stabilitas pemasukan, tanggungan, dan kebutuhan pencairan juga menentukan. Usia muda tidak otomatis berarti cocok mengambil risiko tinggi.
Mulai dari nominal terjangkau, lakukan diversifikasi, dan periksa legalitas penyedia melalui otoritas terkait. Pahami biaya, pajak, serta waktu pencairan. Jangan membeli karena sedang ramai dibicarakan; popularitas bukan ukuran kecocokan, dan hasil investasi tidak dijamin.
8. Evaluasi Bulanan dan Mulai dari Satu Langkah
Luangkan 20 menit setiap akhir bulan untuk membandingkan anggaran dengan pengeluaran nyata. Periksa perkembangan dana darurat, utang, dan setoran investasi. Kalau ada pos yang selalu jebol, ubah angkanya atau kebiasaannya, bukan sekadar menyalahkan diri sendiri.
Kesimpulannya, keuangan yang lebih sehat dibangun lewat budgeting realistis, cadangan memadai, proteksi yang tepat, dan investasi sesuai profil risiko. Mulai hari ini: cek mutasi rekening, buat tiga pos uang, lalu jadwalkan satu transfer otomatis. Langkah kecil yang konsisten jauh lebih berguna daripada rencana besar yang terus ditunda.