Asset Rich, Cash Poor: Masalah Likuiditas yang Sering Diabaikan
4 menit baca
Pernahkah Anda melakukan financial check-up, menghitung total kekayaan bersih (net worth), lalu merasa cukup bangga dengan angkanya? Nilai properti naik, portofolio investasi di berbagai instrumen berwarna hijau, dan valuasi aset bisnis terus bertumbuh. Di atas kertas, semuanya terlihat aman.
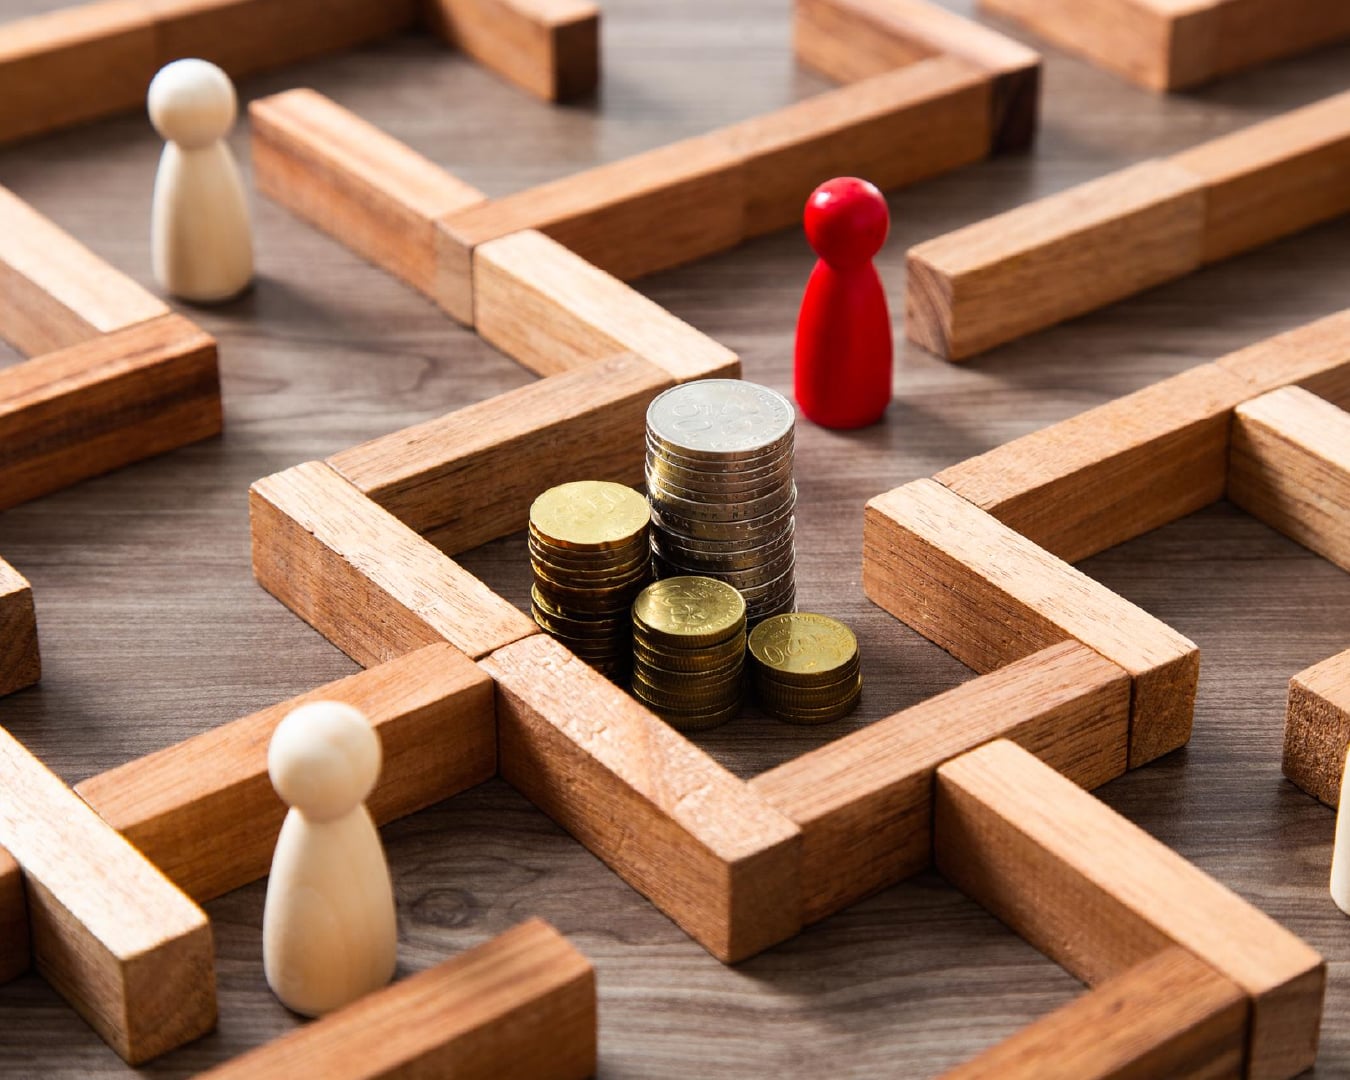
Namun, rasa aman itu bisa runtuh ketika Anda berhadapan dengan kebutuhan tunai. Tagihan mendesak, biaya pendidikan anak, atau renovasi tak terduga datang bersamaan. Saldo rekening menipis, sementara aset bernilai ratusan juta atau bahkan miliaran rupiah tidak bisa digunakan untuk membayar kasir supermarket atau tagihan rumah sakit hari ini. Jika situasi ini terasa familiar, Anda mungkin sedang berada dalam kondisi Asset Rich, Cash Poor, sebuah paradoks di mana seseorang terlihat kaya dari sisi aset, tetapi kekurangan likuiditas untuk menopang kebutuhan sehari-hari.
Apa Itu Asset Rich, Cash Poor?
Secara sederhana, Asset Rich, Cash Poor terjadi ketika sebagian besar kekayaan Anda terkunci dalam aset yang tidak likuid. Anda memiliki aset bernilai tinggi seperti properti, tanah, kepemilikan bisnis, atau investasi jangka panjang, tetapi tidak memiliki akses cepat ke uang tunai saat dibutuhkan.
Di sinilah konsep likuiditas menjadi kunci. Likuiditas menggambarkan seberapa cepat sebuah aset bisa diubah menjadi uang tunai tanpa kehilangan nilai yang berarti. Saldo di rekening bank bersifat likuid. Sementara itu, sertifikat rumah, saham perusahaan tertutup, atau aset bisnis memerlukan waktu, proses, dan sering kali kompromi harga sebelum bisa menjadi uang tunai.
Akibatnya, kekayaan tersebut terasa seperti “terkunci”. Di atas kertas, nilai kekayaan bersih Anda mungkin sangat besar. Namun dalam praktik sehari-hari, arus kas terasa sempit. Kekayaan yang dimiliki tidak bisa langsung digunakan untuk membayar tagihan bulanan atau kebutuhan mendesak, sehingga rasa aman finansial yang seharusnya muncul justru tidak pernah benar-benar terasa.
Bagaimana Kondisi Ini Terjadi?
Hampir tidak ada orang yang sengaja ingin kekurangan uang tunai. Kondisi Asset Rich, Cash Poor biasanya terbentuk perlahan, akibat keputusan alokasi aset yang terasa logis di awal, tetapi timpang dalam jangka panjang.
- Terlalu Berat di Properti (Property Heavy)
Properti sering dianggap sebagai aset paling aman karena “harganya selalu naik”. Akibatnya, tabungan dan dana likuid dikonversi hampir seluruhnya menjadi tanah atau rumah. Masalahnya, properti tidak bisa dicairkan sebagian. Saat membutuhkan dana darurat, Anda tidak bisa menjual satu kamar saja. Anda harus menjual satu aset utuh, dengan proses yang memakan waktu dan penuh ketidakpastian.
- Agresif di Investasi Jangka Panjang Tanpa Cadangan
Kondisi ini juga sering terjadi ketika dana yang seharusnya fleksibel justru dialokasikan ke instrumen jangka panjang. Investasi seperti SCF, private equity, atau deposito berjangka memang baik untuk pertumbuhan kekayaan, tetapi memiliki periode terkunci. Ketika dana operasional atau dana darurat justru diinvestasikan dan menjadi tidak likuid, masalah likuiditas hampir pasti muncul saat arus kas terganggu.
Baca Juga: Investasi di UMKM Lewat Securities Crowdfunding
- Aset Gaya Hidup Berkedok Investasi
Jam tangan mewah, tas branded, atau mobil koleksi sering disebut sebagai aset investasi. Walaupun memiliki nilai jual, aset ini tidak selalu mudah dicairkan. Pasarnya terbatas, proses penjualannya tidak instan, dan harganya sangat sensitif terhadap kondisi ekonomi. Saat uang tunai dibutuhkan cepat, aset semacam ini jarang menjadi solusi yang efektif.
Bahaya Kondisi Asset Rich, Cash Poor
Kondisi ini sering terasa aman selama hidup berjalan normal. Masalahnya muncul saat ada gangguan kecil. Di sinilah risikonya menjadi nyata.
- Rentan terhadap guncangan kecil
Tanpa likuiditas yang memadai, kejadian sederhana bisa berubah menjadi krisis. Keterlambatan pembayaran dari klien, biaya medis mendadak, atau kebutuhan keluarga yang tidak direncanakan dapat langsung mengganggu stabilitas keuangan. Bukan karena Anda tidak punya aset, tetapi karena aset tersebut tidak bisa digunakan saat dibutuhkan.
- Terpaksa mengambil keputusan buruk
Saat kebutuhan tunai mendesak, pilihan rasional sering hilang. Anda mungkin terpaksa menjual aset di bawah harga pasar, mencairkan investasi sebelum waktunya, atau mengambil utang jangka pendek dengan bunga tinggi. Kerugian ini bukan berasal dari aset yang buruk, melainkan dari timing yang dipaksakan.
- Ketergantungan pada utang konsumtif
Kekurangan cash flow sering ditutup dengan kartu kredit atau pinjaman instan. Ini menciptakan paradoks. Orang dengan net worth tinggi justru membayar bunga mahal hanya untuk bertahan secara operasional. Dalam jangka panjang, utang ini menggerogoti hasil investasi yang sudah susah payah dibangun.
- Stres finansial yang tidak terlihat
Secara sosial, Anda mungkin terlihat mapan. Namun secara personal, hidup terasa sempit. Setiap pengeluaran harus dihitung, setiap kebutuhan mendadak memicu kecemasan. Kekayaan yang seharusnya memberi rasa aman justru berubah menjadi beban psikologis.
Mengatasi Kondisi Asset Rich, Cash Poor
Masalah Asset Rich, Cash Poor bukan soal jenis asetnya, melainkan soal struktur keuangan. Kuncinya ada pada pemisahan fungsi uang. Berikut beberapa tips yang dapat Anda lakukan untuk mengatasinya:
- Pisahkan dana likuid sebagai prioritas
Dana darurat dan dana operasional tidak boleh dikompromikan. Pastikan kebutuhan hidup 6 hingga 12 bulan berada di instrumen yang benar-benar likuid. Bukan di properti, bukan di investasi terkunci. Likuiditas bukan soal imbal hasil, tapi soal ketahanan.
Baca Juga: Dana Darurat: Pengertian, Manfaat, dan Cara Mempersiapkannya
- Bangun struktur, bukan hanya aset
Sebelum menambah aset jangka panjang, periksa arus kas. Jika satu bulan tanpa income sudah membuat Anda harus menjual aset, itu tanda struktur belum sehat. Aset seharusnya memperkuat arus kas, bukan menyedotnya.
- Cocokkan aset dengan fungsi uangnya
Uang yang mungkin dibutuhkan dalam waktu dekat seharusnya tidak ditempatkan di instrumen jangka panjang. Sebaliknya, uang yang memang diniatkan untuk tumbuh perlahan bisa dikunci. Masalah muncul saat fungsi ini tertukar.
- Hitung kekayaan dengan dua lensa
Jangan hanya melihat Net Worth. Lihat juga rasio aset likuid terhadap kebutuhan bulanan. Kekayaan yang sehat bukan hanya besar di atas kertas, tetapi juga bisa digunakan saat hidup membutuhkannya.
Menjadi kaya bukan hanya soal seberapa banyak aset yang Anda kumpulkan, tetapi seberapa besar kendali Anda atas aset tersebut. Jangan biarkan ambisi mengejar angka di atas kertas mengorbankan ketenangan sehari-hari. Struktur keuangan yang sehat seharusnya memberi dua hal sekaligus: ruang aman untuk hari ini, dan pertumbuhan untuk masa depan.
Ingat, aset investasi diciptakan untuk melayani hidup Anda, bukan sebaliknya. Pastikan Anda yang memegang kendali, bukan aset Anda yang menyandera Anda.