Strategi Menabung Efektif untuk Mencapai Target Keuangan
6 menit baca
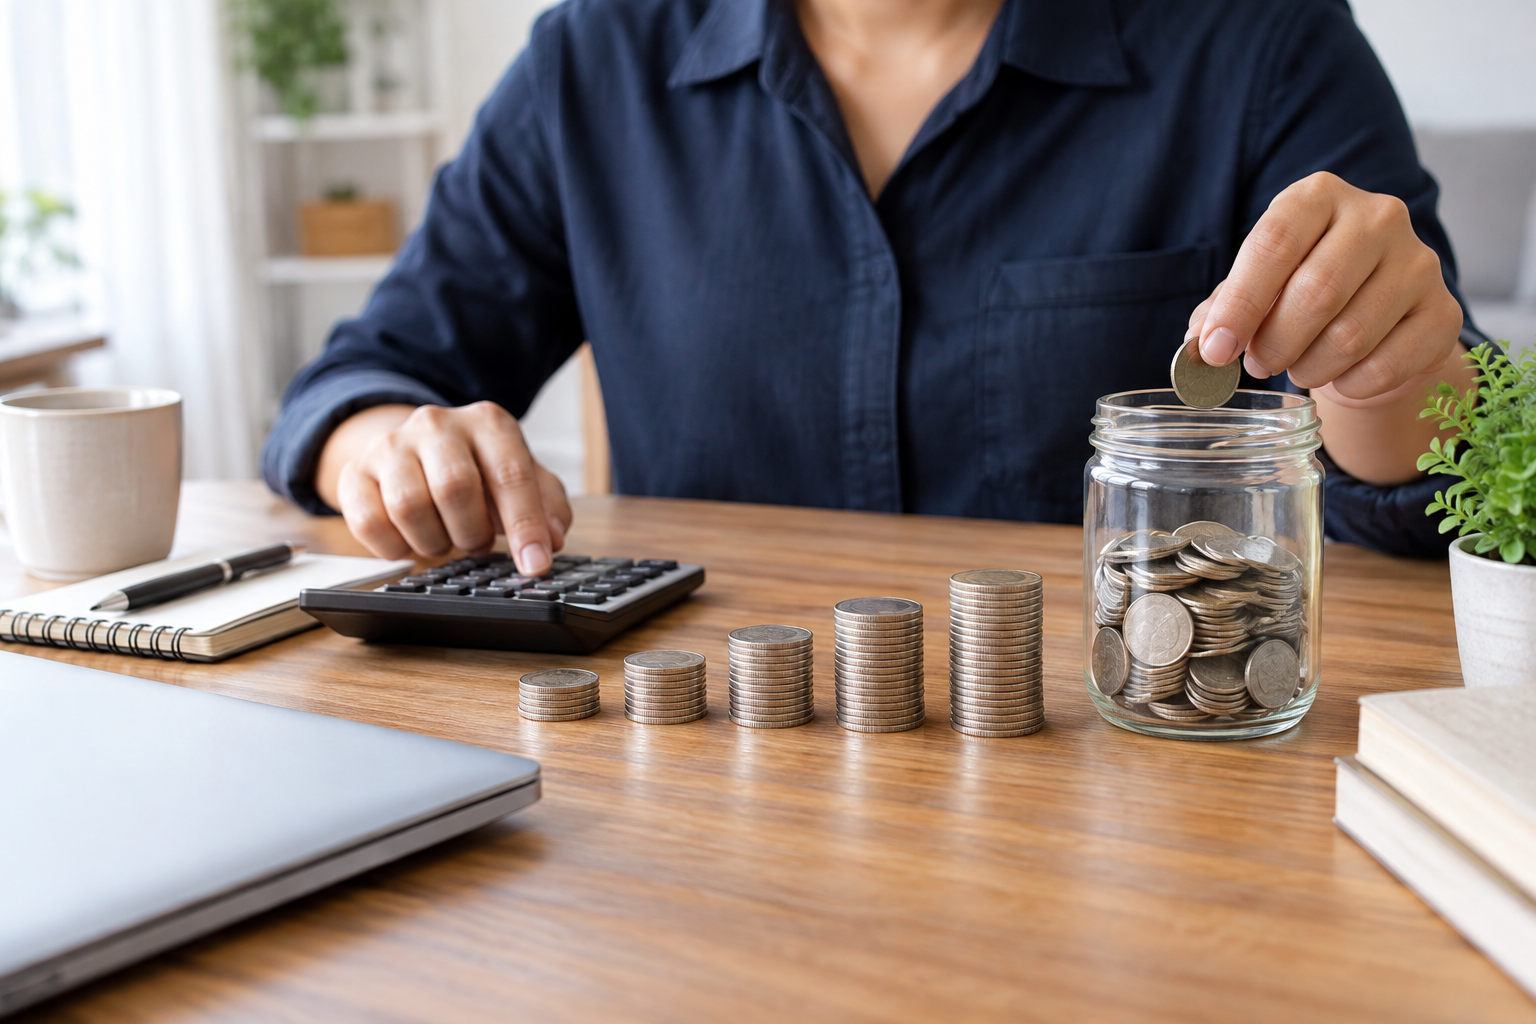
Sudah rutin menabung, tetapi saldo tetap sulit bertambah? Masalahnya sering kali bukan karena kurang disiplin, melainkan karena belum memiliki strategi yang jelas. Menabung akan lebih efektif jika dimulai dari target yang realistis, pembagian uang yang terarah, dan kebiasaan menyisihkan dana sejak penghasilan diterima.
Dengan strategi yang tepat, proses menabung tidak harus terasa berat. Mulai dari menentukan nominal target, menghitung kemampuan dari arus kas, hingga memanfaatkan automatic saving, semuanya bisa membantu menjaga konsistensi dan membuat tabungan lebih terarah. Pasted text
Lantas, bagaimana strategi menabung yang efektif agar target keuangan bisa tercapai? Yuk, simak langkah-langkahnya pada pembahasan berikut.
1. Tentukan Target Tabungan yang Jelas
Pertama, Bizharian bisa menentukan target tabungan yang diinginkan. Hal ini karena menabung akan lebih mudah dilakukan jika memiliki tujuan yang spesifik. Target seperti “ingin punya banyak tabungan” sulit dijalankan karena tidak memberi petunjuk tindakan.
Coba ubah target menjadi lebih terukur. Misalnya, mengumpulkan Rp6 juta untuk uang muka kontrakan dalam 12 bulan, Rp1,8 juta untuk servis kendaraan dalam enam bulan, atau menyiapkan dana darurat awal sebesar Rp3 juta. Dengan begitu akan diketahui berapa yang harus disisihkan setiap bulan.
Untuk menghitung setoran bulanan, gunakan rumus sederhana:
(Target dana − tabungan yang sudah tersedia) ÷ jumlah bulan
Misalnya, target yang ingin dicapai sebesar Rp6 juta dalam 12 bulan dan saat ini sudah tersedia Rp1,2 juta. Artinya, masih dibutuhkan Rp4,8 juta atau sekitar Rp400 ribu per bulan.
Prioritaskan Target yang Paling Penting
Punya banyak keinginan itu wajar. Namun, membagi Rp500 ribu ke delapan tujuan bisa membuat kemajuan terasa terlalu lambat. Mulai dari satu atau dua prioritas. Jika belum memiliki bantalan keuangan, dana darurat awal bisa didahulukan sebelum liburan atau mengganti ponsel yang sebenarnya masih berfungsi.
- Target awal: kumpulkan dana darurat kecil yang bisa menutup kebutuhan mendesak tanpa berutang.
- Target berikutnya: tingkatkan dana darurat secara bertahap, misalnya menuju 3–6 bulan pengeluaran pokok; kebutuhan tiap orang bisa berbeda.
- Target terencana: siapkan tabungan terpisah untuk biaya tahunan, pendidikan, atau pembelian yang sudah dijadwalkan.
Apabila hasil hitungannya terlalu berat, jangan langsung menganggap diri sendiri gagal. Ada tiga tuas yang bisa digeser yakni nominal tujuan, tenggat waktu, dan tambahan pemasukan. Target Rp12 juta dalam setahun membutuhkan Rp1 juta per bulan. Jika kemampuanmu baru Rp500 ribu, memperpanjang tenggat menjadi dua tahun jauh lebih realistis daripada memaksakan setoran lalu menariknya kembali.
2. Hitung Kemampuan Menabung dari Arus Kas Nyata
Langkah Kedua yakni menghitung kemampuan menabung dari arus kas nyata. Catat penghasilan bersih, biaya tempat tinggal, makan, transportasi, cicilan, tagihan, serta pengeluaran fleksibel. Jangan melupakan biaya yang tidak muncul setiap bulan, seperti pajak kendaraan atau perpanjangan layanan. Pengeluaran tahunan bisa dibagi 12 agar terlihat kebutuhan bulanannya.
Patokan menabung 10–20% boleh menjadi titik awal, tetapi bukan kewajiban untuk semua orang. Orang dengan penghasilan sama bisa memiliki tanggungan berbeda. Lebih baik menyetor 5% secara berkelanjutan daripada menetapkan 30% lalu berutang untuk membeli kebutuhan pokok. Jika arus kas masih defisit, menutup defisit perlu menjadi pekerjaan pertama.
Misalnya, penghasilan bersihmu Rp5 juta per bulan. Salah satu ilustrasi pembagiannya dapat berupta:
- Kebutuhan pokok, tagihan, dan kewajiban rutin: Rp3,3 juta.
- Tabungan tujuan utama: Rp500 ribu.
- Dana biaya berkala, seperti pajak dan servis: Rp300 ribu.
- Pengeluaran fleksibel, termasuk hiburan: Rp650 ribu.
- Cadangan kecil di rekening transaksi: Rp250 ribu.
Cadangan kecil dalam rekening transaksi dapat digunakan untuk menutup kebutuhan ringan yang tidak terduga, sementara dana biaya berkala disiapkan untuk pengeluaran yang sudah bisa diperkirakan, seperti pajak kendaraan atau servis.
Dengan memisahkan setiap pos sesuai fungsinya, tabungan untuk tujuan utama tidak mudah terpakai untuk kebutuhan lain.berguna untuk menyer selisih harga atau kebutuhan ringan yang luput dicatat. Sementara itu, dana biaya berkala mencegah tabungan utama terkuras setiap kali tagihan tahunan datang.
Baca Juga: Pengelolaan Keuangan Pribadi: Dari Memahami Kondisi hingga Evaluasi Rutin
3. Manfaatkan Automatic Saving
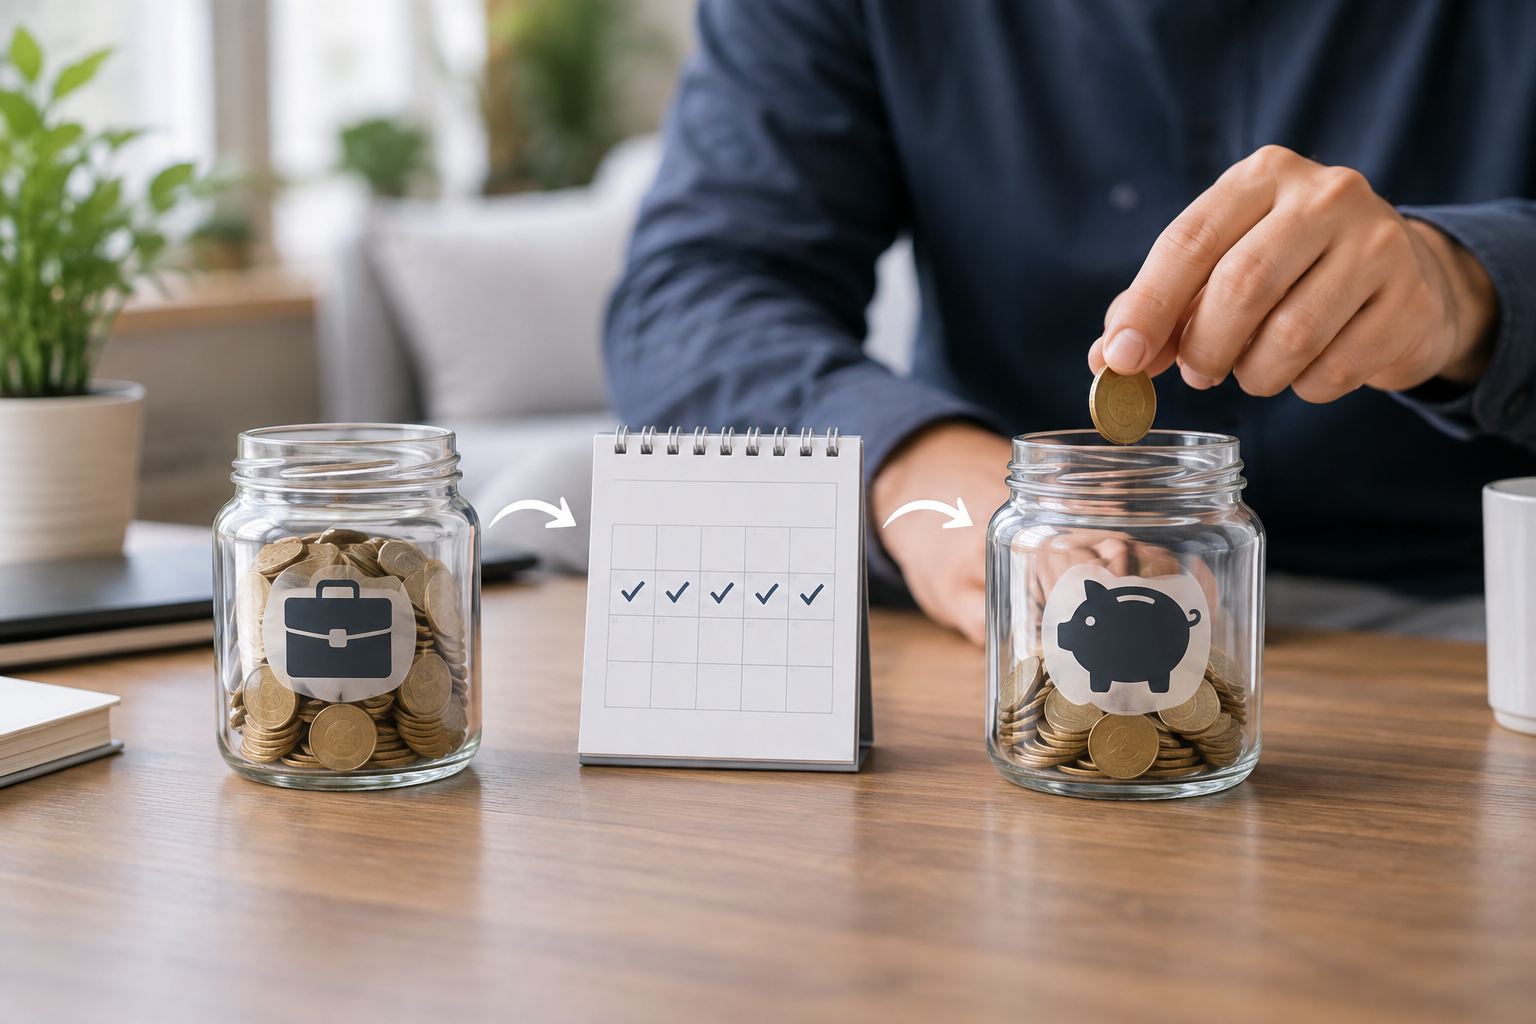
Selanjutnya, manfaatkan Automatic Saving yang merupakan pemindahan uang secara otomatis ke tabungan sesuai nominal dan jadwal yang kamu tentukan. Fitur ini dapat berupa transfer terjadwal atau autodebet, tergantung layanan bank.
Dengan sistem ini, keputusan menabung cukup dibuat sejak awal, kemudian transfer akan berjalan sesuai jadwal. Agar lebih efektif, jadwalkan pemindahan dana setelah penghasilan masuk. Dengan begitu, sebagian penghasilan sudah dialokasikan untuk tabungan sebelum digunakan untuk kebutuhan lainnya.
Beberapa langkah yang bisa dilakukan antara lain:
- Siapkan rekening atau kantong khusus. Pilih tempat penyimpanan yang mudah dipantau dan sesuai kebutuhan akses dana.
- Tentukan setoran awal yang aman. Misalnya Rp300 ribu, meskipun target akhirnya Rp500 ribu.
- Aktifkan transfer terjadwal. Periksa tanggal, rekening tujuan, biaya transfer, serta ketentuan saldo minimum.
- Nyalakan notifikasi transaksi. Pastikan transfer benar-benar berhasil, bukan sekadar jadwalnya sudah dibuat.
- Tinjau setelah dua bulan. Naikkan nominal jika kebutuhan tetap terpenuhi tanpa mengambil kembali tabungan.
Untuk dana darurat, pilih tempat penyimpanan yang likuid dan mudah diakses saat dibutuhkan. Sementara itu, untuk kebutuhan jangka pendek, hindari menempatkan seluruh dana pada instrumen yang nilainya bisa berfluktuasi tajam.
Bagaimana Jika Penghasilan Tidak Tetap?
Bagi pekerja atau pemilik usaha, jadwal transfer tetap mungkin kurang sesuai. Sebagai alternatif, gunakan persentasi dari setiap pemasukan yang diterima. Gunakan aturan persentase setiap pembayaran masuk. Misalnya, menyisihkan 10% dari pendapatan bersih setelah biaya pekerjaan dan kewajiban lainnya diperhitungkan. Jika menerima Rp2 juta berarti setoran Rp200 ribu dialokasikan untuk tabungan. Jika menerima Rp800 ribu, setoran menjadi Rp80 ribu.
Jika aplikasimu tidak menyediakan otomatisasi berbasis uang masuk, buat pengingat pada hari pembayaran diterima. Maka bisa menyetorkan nominal minimum kecil secara otomatis, lalu menambahnya pada bulan ramai. Jangan mengambil persentase langsung dari omzet usaha tanpa menghitung biaya operasional karena uang tersebut belum seluruhnya menjadi penghasilan pribadi.
4. Tutup Kebocoran dengan Aturan Belanja yang Spesifik
Langkah keempat adalah mengendalikan pengeluaran kecil yang sering tidak terasa, tetapi terus berulang. Nasihat seperti “kurangi jajan” biasanya sulit diterapkan karena tidak memiliki batas yang jelas.
Agar lebih efektif, buat aturan belanja yang spesifik dan mudah dipantau. Misalnya, batasi anggaran pesan makanan Rp300 ribu per bulan, gunakan daftar saat berbelanja, atau beri jeda 48 jam sebelum membeli barang nonmendesak di atas Rp200 ribu.
Selain itu, periksa pengeluaran rutin yang manfaatnya sudah tidak terlalu terasa. Langganan Rp59 ribu per bulan mungkin terlihat kecil, tetapi nilainya bisa mencapai Rp708 ribu dalam setahun. Jika pengeluaran tersebut dihentikan, alihkan nominal yang sama ke tabungan. Dengan begitu, uang yang berhasil dihemat benar-benar menambah saldo, bukan berpindah ke pengeluaran lain.
Beberapa langkah yang bisa diterapkan antara lain:
- Batasi anggaran belanja mingguan: bagi pengeluaran fleksibel bulanan menjadi jatah mingguan agar lebih mudah dikendalikan.
- Kurangi pemicu belanja impulsif: matikan notifikasi promo atau hapus kartu tersimpan jika membuat proses belanja terlalu mudah.
- Siapkan alternatif yang lebih hemat: misalnya, membawa makan siang beberapa kali dalam seminggu daripada langsung berhenti makan di luar sama sekali.
- Atur penggunaan pendapatan tambahan: misalnya, alokasikan sebagian bonus ke tabungan setelah kebutuhan utama terpenuhi.
Evaluasi pengeluaran berdasarkan manfaatnya, bukan sekadar rasa bersalah. Pengeluaran kecil yang benar-benar dinikmati belum tentu perlu dihilangkan.
Sebaliknya, kebocoran terbesar bisa justru berasal dari ongkir berulang, denda keterlambatan, atau layanan yang jarang digunakan. Fokuslah pada satu atau dua perubahan yang paling berdampak agar proses menabung tetap realistis dan mudah dipertahankan.
Baca Juga: Budgeting: Tips dan Trik untuk Mengelola Uang dengan Baik
5. Jaga Konsistensi dengan Evaluasi Singkat
Konsistensi bukan berarti nominal tabungan harus selalu naik tanpa jeda. Ada bulan ketika biaya kesehatan atau kebutuhan keluarga meningkat. Sistem yang baik memberi ruang penyesuaian. Tetapkan setoran normal dan setoran minimum, misalnya Rp500 ribu saat kondisi biasa dan Rp100 ribu saat arus kas sedang sempit, selama kebutuhan pokok tetap aman.
Luangkan 10–15 menit setiap akhir bulan untuk memeriksa tiga hal, mulai dari apakah setoran berhasil, apakah tabungan sempat ditarik, dan apa penyebabnya. Apabila penarikan terjadi karena biaya yang sebenarnya bisa diprediksi, buat pos khusus untuk bulan berikutnya. Kalau karena kebutuhan darurat sungguhan, gunakan dananya tanpa merasa gagal, lalu susun rencana mengisinya kembali.
Pantau kemajuan terhadap target, bukan membandingkan saldo dengan teman. Tabungan Rp1,5 juta dari target Rp6 juta berarti kamu sudah mencapai 25%. Penanda sederhana seperti ini membantu menjaga motivasi. Saat penghasilan naik, pertimbangkan menaikkan setoran sebelum seluruh kenaikan terserap gaya hidup, misalnya mengalokasikan separuh tambahan penghasilan bersih.
Jika dua atau tiga bulan berturut-turut tabungan selalu diambil untuk kebutuhan rutin, anggarannya perlu diperbaiki. Turunkan setoran sementara, cek kembali pengeluaran pokok, atau cari tambahan pemasukan yang realistis. Tujuannya bukan mempertahankan angka cantik di awal bulan, melainkan membangun saldo yang benar-benar bertahan.
Cara menabung yang efektif tidak bergantung pada tekad besar setiap hari. Tentukan tujuan dan tenggat yang jelas, hitung kemampuan dari arus kas nyata, lalu manfaatkan automatic saving untuk menjaga konsistensi. Lengkapi dengan aturan belanja yang terukur dan evaluasi rutin agar tabungan tetap sesuai tujuan
Mulailah dari satu target yang paling penting, lalu tentukan nominal setoran yang realistis. Jika jumlah ideal belum memungkinkan, tidak perlu memaksakan diri. Setoran kecil yang dilakukan secara konsisten tetap lebih berarti daripada target besar yang hanya berjalan sesaat.