Kenapa Budgeting Bulanan Sering Gagal? Ini Kesalahan yang Paling Umum
3 menit baca
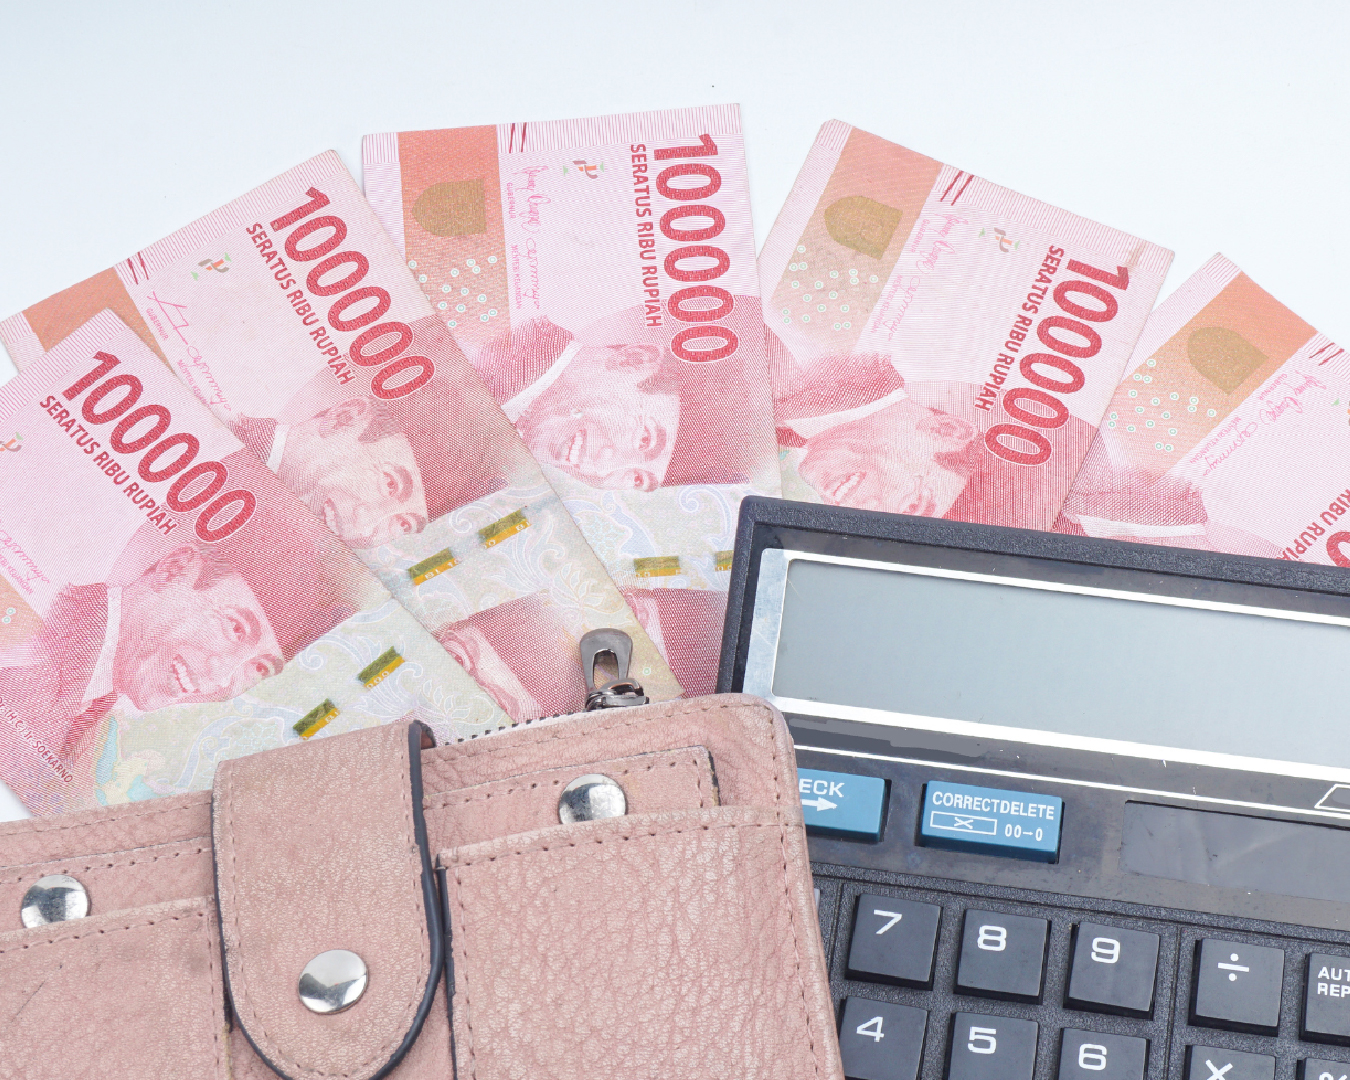
Membuat budgeting bulanan sering kali terasa menyenangkan. Di atas kertas atau aplikasi, semuanya terlihat rapi. Gaji masuk, pos pengeluaran dibagi, dan angka tabungan tampak menjanjikan. Rasanya, kendali finansial sudah ada di tangan.
Namun, kenyataannya sering berbeda. Memasuki minggu kedua atau ketiga, anggaran mulai bocor. Ada pengeluaran tak terduga, ajakan makan siang mendadak, atau tagihan yang lupa dicatat. Di akhir bulan, catatan anggaran dan sisa saldo jarang sekali selaras.
Lantas, apa yang sebenarnya membuat anggaran bulanan sering gagal dijalankan? Penyebabnya tidak selalu karena kurang disiplin, tetapi bisa berasal dari cara anggaran itu disusun dan dijalankan. Yuk, simak selengkapnya beberapa hal yang sering membuat budgeting sulit bertahan sampai akhir bulan.
Budget Tidak Realistis
Banyak anggaran gagal bukan karena kurang disiplin, tetapi karena sejak awal dibuat untuk versi hidup yang terlalu ideal. Di atas kertas, semuanya tampak rapi. Anda berasumsi akan masak setiap hari, tidak jajan kopi, dan tidak tergoda diskon. Angkanya indah, tetapi tidak mencerminkan kebiasaan nyata.
Masalahnya, anggaran yang terlalu ketat bekerja seperti diet ekstrem. Mungkin bertahan beberapa hari, lalu akan terasa jenuh. Begitu satu aturan dilanggar, muncul rasa “sekalian saja” yang berujung pada pengeluaran balas dendam. Bukan hanya gagal menabung, tetapi justru menjadi lebih boros.
Anggaran yang sehat seharusnya realistis, bukan bersih. Jika Anda biasa membeli kopi beberapa kali seminggu, jangan langsung menuliskannya nol. Kurangi perlahan, bukan dihapus total. Tujuan anggaran bukan menyiksa diri, melainkan menciptakan sistem yang bisa dijalani secara konsisten.
Baca Juga: Budgeting: Tips dan Trik untuk Mengelola Uang dengan Baik
Melupakan Pengeluaran Non-Rutin
Kesalahan berikutnya adalah menganggap setiap bulan itu sama. Anggaran disalin mentah-mentah dari bulan lalu: sewa, makan, transportasi, listrik. Padahal, hampir tidak ada bulan yang benar-benar “normal”. Selalu ada biaya yang datang bergiliran seperti servis motor, kado ulang tahun, perpanjangan STNK, atau undangan pernikahan.
Masalah muncul saat pengeluaran ini tidak punya pos khusus. Anda terpaksa “mengambil” dari pos lain, biasanya makan atau tabungan. Hasilnya, anggaran bulan itu langsung berantakan. Solusinya bukan menghindari biaya-biaya ini, melainkan mengakuinya. Buat satu pos khusus untuk pengeluaran non-rutin atau sinking fund. Dengan begitu, anggaran rutin tetap aman meskipun ada biaya tak terduga.
Terlalu Kaku
Banyak orang mengira budgeting identik dengan penderitaan. Semua alokasi untuk nongkrong, hobi, atau hiburan dicoret demi angka tabungan yang terlihat rapi. Ini adalah bom waktu. Kebutuhan emosional tidak bisa ditekan selamanya. Saat Anda tidak menyediakan pos hiburan, Anda biasanya tetap akan mengeluarkannya karena jenuh atau stres, tetapi secara impulsif. Pengeluaran ini tidak tercatat dan sering kali “menggerogoti” pos kebutuhan pokok.
Solusinya justru bukan melarang, melainkan mengalokasikan. Sisihkan porsi wajar, misalnya 5–10 persen, khusus untuk hiburan. Dengan begitu, Anda bisa menikmati kopi atau bioskop tanpa mengganggu anggaran utama dan tanpa rasa bersalah.
Baca Juga: 7 Cara Mengatur Keuangan Pribadi dengan Efektif
Tidak Pernah Dievaluasi
Anggaran sering kali dibuat sekali di awal bulan, lalu dianggap tugasnya selesai. Setelah itu, anggaran dibiarkan begitu saja hingga akhir bulan, baru disadari semuanya meleset. Padahal, anggaran bukan dokumen sakral. Anggaran merupakan alat bantu yang perlu diperiksa dan disesuaikan. Jika satu pos mulai membengkak di minggu kedua, itu sinyal untuk menahan pengeluaran di pos lain, bukan alasan untuk menyerah total.
Idealnya, luangkan waktu 10–15 menit seminggu untuk mengecek apakah realisasinya masih sejalan dengan rencana. Dengan evaluasi rutin, budgeting berubah dari “catatan yang menghakimi” menjadi sistem yang membantu rencana keuangan Anda, meski kondisi berubah.
Anggaran yang baik bukanlah anggaran yang sempurna, melainkan anggaran yang realistis dan bisa dijalani. Jika budgeting Anda sering gagal, mungkin itu bukan karena Anda tidak disiplin. Sering kali, itu tanda bahwa sistemnya perlu disesuaikan dengan kehidupan nyata Anda.
Hidup tidak selalu rapi, dan anggaran yang baik harus cukup fleksibel untuk mengakomodasinya. Berhenti mengejar budget yang “ideal”. Mulailah membangun budget yang jujur, adaptif, dan berfungsi membantu Anda mengambil keputusan yang lebih baik dari hari ke hari.