9 Tips Mengatur Keuangan Pasangan Agar Lebih Kompak
5 menit baca
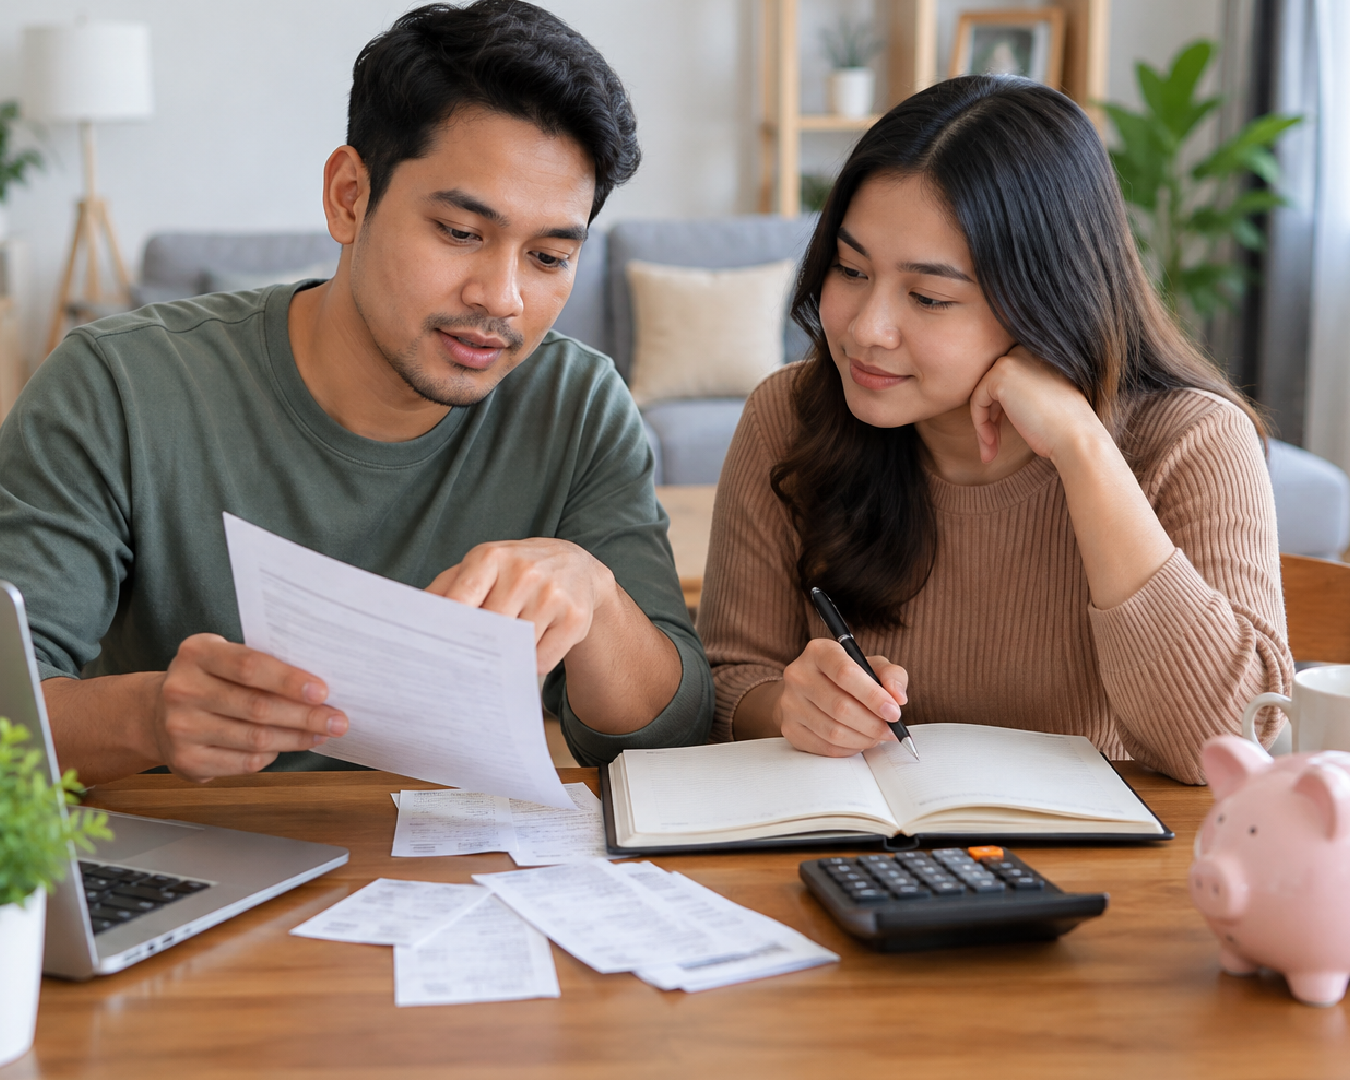
Mengatur keuangan bersama pasangan bukan hanya soal membagi pengeluaran atau menentukan siapa yang membayar lebih banyak. Perbedaan kebiasaan, prioritas, hingga cara memandang uang bisa memengaruhi kondisi keuangan rumah tangga jika tidak dibicarakan sejak awal.
Pasangan perlu memiliki sistem keuangan yang jelas dan disepakati bersama agar pengelolaan uang terasa lebih kompak dan terencana. Mulai dari membangun keterbukaan, menentukan pembagian kontribusi, hingga menyusun tujuan keuangan. Berikut 9 tips mengatur keuangan pasangan agar lebih kompak dan terencana sebagai berikut:
1. Mulai Percakapan Keuangan dengan Terbuka
Membicarakan uang dengan pasangan sebaiknya dilakukan tanpa menyalahkan. Misalnya, daripada mengatakan, “Kamu terlalu banyak menghabiskan uang untuk hobi,” coba sampaikan kekhawatiran dengan lebih netral seperti “Aku khawatir pengeluaran rumah bulan depan cukup besar. Bisa kita cek bersama?”
Pilih waktu yang nyaman ketika duanya tidak sedang lelah atau terburu-buru. Pembicaraan pertama juga tidak harus langsung membahas semua persoalan keuangan. Mulailah dari satu hal yang paling perlu dibicarakan, lalu tentukan langkah yang bisa dilakukan bersama.
Beberapa hal yang bisa diperhatikan saat membicarakan keuangan dengan pasangan:
- Sampaikan kekhawatiran tanpa menyudutkan pasangan.
- Fokus pada satu persoalan terlebih dahulu, misalnya pengeluaran rumah tangga.
- Jika pembicaraan mulai memanas, beri waktu untuk jeda dan lanjutkan ketika suasana lebih tenang.
2. Saling Terbuka soal Kondisi Keuangan
Keterbukaan menjadi salah satu dasar penting dalam mengatur keuangan bersama pasangan. Keduanya perlu mengetahui kondisi keuangan yang dapat memengaruhi kebutuhan bersama, mulai dari penghasilan, tabungan, investasi, cicilan, hingga utang.
Pengeluaran kecil yang rutin juga sebaiknya ikut diperhitungkan, seperti biaya langganan aplikasi, transportasi, atau kebutuhan harian lainnya. Nominalnya mungkin terlihat kecil, tetapi jika dilakukan berulang, total pengeluarannya bisa cukup besar.
Meski begitu, keterbukaan bukan berarti semua transaksi pribadi harus selalu diperiksa. Pasangan tetap bisa memiliki ruang untuk mengelola pengeluaran masing-masing selama kebutuhan dan kewajiban bersama sudah disepakati.
Jika terdapat utang yang belum pernah dibicarakan, sampaikan kondisinya secara jelas, termasuk jumlah utang, cicilan, bunga, dan jatuh tempo. Informasi yang lengkap akan lebih membantu dalam menentukan langkah penyelesaiannya.
3. Tentukan Pembagian Kontribusi yang Terasa Adil
Adil tidak selalu berarti membayar dengan nominal sama. Pasangan dapat menyesuaikan dengan kondisi penghasilan dan kemampuan masing-masing.
Sebagai contoh, jika satu pasangan memiliki penghasilan Rp8 juta dan pasangan lainnya Rp12 juta, sementara kebutuhan rumah tangga mencapai Rp10 juta per bulan, pembagiannya bisa dilakukan secara proporsional.
Dengan total penghasilan Rp20 juta, pihak pertama berkontribusi sekitar 40% atau Rp4 juta, sedangkan pihak kedua sekitar 60% atau Rp6 juta.
Cara tersebut bukan aturan yang wajib digunakan. Pasangan juga bisa membagi berdasarkan jenis kebutuhan, misalnya satu pihak menanggung biaya tempat tinggal, sedangkan pihak lainnya menangani kebutuhan rumah tangga atau cicilan.
Selain penghasilan, pertimbangkan pula kondisi lain seperti pekerjaan domestik, pengasuhan anak, kestabilan pendapatan, serta tanggungan masing-masing. Kontribusi dalam hubungan tidak selalu hanya berbentuk uang.
4. Pilih Sistem Rekening yang Paling Nyaman
Setiap pasangan bisa memiliki cara yang berbeda dalam mengelola rekening. Ada pasangan yang nyaman memakai rekening bersama untuk operasional rumah, ada pula yang tetap menggunakan rekening masing-masing dengan catatan pengeluaran bersama.
Pilihan lainnya adalah sistem campuran yakni dana kebutuhan rumah dikelola dalam satu tempat, sementara uang pribadi tetap terpisah. Tidak ada satu bentuk yang otomatis paling harmonis.
- Rekening bersama: dapat memudahkan pemantauan kebutuhan rumah, dengan aturan akses dan penggunaan yang jelas.
- Rekening terpisah: dapat berjalan baik jika pembagian pembayaran dan pelaporannya konsisten.
- Sistem campuran: dapat menjaga koordinasi kebutuhan bersama sekaligus memberi ruang pengeluaran pribadi.
Pilih berdasarkan kebiasaan, biaya administrasi, kemudahan akses, dan kebutuhan kalian. Bila membuka rekening bersama, pahami ketentuan bank, termasuk kewenangan transaksi. Setelah beberapa bulan, evaluasi kembali apakah sistem tersebut sudah berjalan efektif atau masih perlu disesuaikan.
5. Susun Anggaran Berdasarkan Pengeluaran Nyata
Anggaran akan lebih mudah dijalankan jika buat berdasarkan kondisi keuangan sebenarnya. Coba lihat kembali transaksi selama satu hingga tiga bulan terakhir untuk mengetahui pola pengeluaran.
Setelah itu, kelompokkan pengeluaran berdasarkan kebutuhan, seperti:
- Kebutuhan rutin: tempat tinggal, makanan, listrik, transportasi, dan cicilan.
- Pengeluaran berkala: pajak kendaraan, uang sekolah, servis, dan premi tahunan.
- Prioritas masa depan: dana darurat, pelunasan utang, serta tabungan tujuan bersama.
- Ruang menikmati hidup: hobi, makan di luar, hadiah, dan belanja pribadi.
Pengeluaran tahunan perlu dicicil dalam anggaran bulanan. Misalnya, kebutuhan pajak dan servis kendaraan diperkirakan Rp6 juta setahun, maka sisihkan sekitar Rp500 ribu setiap bulan. Cara ini mengurangi kejutan yang sebenarnya bisa diprediksi. Untuk penghasilan tidak tetap, gunakan perkiraan pendapatan konservatif sebagai dasar, lalu sepakati alokasi ketika ada pemasukan tambahan.
Jangan membuat anggaran terlalu ketat sampai tidak menyisakan kesenangan kecil seperti pola makan yang ekstrem, pembatasan berlebihan sering sulit dipertahankan. Lebih baik menetapkan jatah hiburan yang masuk akal daripada melarang semuanya, lalu berbelanja diam-diam karena merasa terkekang.
Baca Juga: Cara Mengatur Keuangan Bulanan agar Gaji Lebih Terarah
6. Bagi Tanggung Jawab Mengelola Keuangan
Mengatur keuangan tidak berhenti pada pembagian siapa yang membayar tagihan tertentu. Ada pula pekerjaan lain, seperti mengecek jatuh tempo, mencatat pengeluaran, menyimpan dokumen, dan memastikan pembayaran dilakukan tepat waktu.
Jika semua tanggung jawab tersebut hanya dilakukan oleh satu orang, pengelolaan keuangan bisa terasa membebani. Pasangan dapat membagi tugas berdasarkan kebiasaan dan kemampuan masing-masing. Misalnya, satu orang bertugas mencatat pengeluaran dan memperbarui anggaran, sementara pasangan lainnya menangani pembayaran tagihan rutin.
Meski tugas dibagi, keduanya tetap perlu mengetahui kondisi keuangan secara keseluruhan. Pastikan masing-masing memahami posisi tabungan, kewajiban utama, serta dokumen penting yang berkaitan dengan kebutuhan bersama.
7. Tentukan Tujuan Keuangan Bersama
“Ingin hidup lebih tenang” adalah harapan yang baik, tetapi belum cukup menjadi panduan anggaran. Terjemahkan ke dalam tujuan dengan nominal, tenggat, dan urutan prioritas. Contohnya, mengumpulkan Rp24 juta dalam 12 bulan untuk tambahan dana darurat berarti perlu menyisihkan Rp2 juta per bulan, tanpa memperhitungkan imbal hasil.
Tuliskan seluruh keinginan terlebih dahulu misalnya melunasi utang, menyiapkan kelahiran anak, membeli rumah, atau berlibur. Setelah itu, pilih satu atau dua prioritas utama. Jika kebutuhan tabungan melampaui kemampuan bulanan, ubah nominal, tenggat, atau pengeluaran. Jangan menutup selisihnya dengan harapan pendapatan pasti naik.
Beri ruang untuk tujuan pribadi juga. Kursus yang diinginkan pasangan atau perlengkapan hobi tidak harus dianggap pesaing tujuan rumah tangga. Bahas batas anggarannya dan cari giliran jika dana terbatas. Tujuan bersama lebih mudah dijaga ketika keduanya tidak merasa kehilangan seluruh keinginan pribadi.
8. Siapkan Dana Darurat dan Aturan untuk Pengeluaran Besar
Kondisi keuangan tidak selalu berjalan sesuai rencana. Kehilangan pekerjaan, kebutuhan medis, atau pengeluaran mendadak dapat terjadi sewaktu-waktu.
Dana darurat dapat membantu pasangan menghadapi kondisi tersebut tanpa langsung mengganggu kebutuhan rutin. Sebagai gambaran umum, banyak rumah tangga menyiapkan dana darurat sekitar tiga hingga enam bulan kebutuhan pokok.
Besarnya dana tetap perlu disesuaikan dengan jumlah tanggungan, kestabilan penghasilan, dan kebutuhan masing-masing keluarga.
Simpan dana darurat di tempat yang mudah diakses dengan risiko yang relatif rendah. Pisahkan pula dari tabungan untuk liburan, belanja, atau kebutuhan tahunan.
Pasangan juga dapat membuat aturan untuk pengeluaran dalam jumlah besar. Misalnya, transaksi di luar anggaran dengan nominal tertentu harus dibicarakan lebih dahulu.
Aturan serupa dapat diterapkan ketika ingin mengambil utang baru, membantu keluarga, atau meminjamkan uang kepada orang lain. Kesepakatan yang dibuat sejak awal dapat mengurangi potensi salah paham di kemudian hari.
Baca Juga: Berapa Dana Darurat yang Ideal? Ini Cara Menentukannya
9. Evaluasi Keuangan Secara Rutin
Sistem keuangan yang sudah dibuat tetap perlu dievaluasi secara berkala. Pengeluaran bisa berubah karena pekerjaan, kebutuhan rumah tangga, maupun kondisi lainnya, sehingga anggaran perlu disesuaikan agar tetap realistis.
Luangkan waktu sekitar 20–30 menit setiap bulan untuk membahas kondisi keuangan bersama. Tinjau apa yang sudah berjalan baik, bagian mana yang belum sesuai rencana, serta apa yang perlu diperbaiki. Bandingkan rencana dengan pengeluaran sebenarnya, lalu lihat kembali perkembangan tujuan keuangan yang sudah ditetapkan.
Pembagian peran juga bisa dievaluasi ketika terjadi perubahan pekerjaan, penghasilan, atau kebutuhan keluarga. Jangan lupa mengapresiasi kemajuan kecil, seperti tagihan yang selalu dibayar tepat waktu, pengeluaran yang lebih terkontrol, atau dana darurat yang mulai bertambah.
Jika pembicaraan mengenai keuangan terus menimbulkan konflik, intimidasi, atau pembatasan akses terhadap kebutuhan dasar, persoalannya mungkin bukan lagi sekadar soal anggaran. Dalam kondisi seperti ini, pertimbangkan untuk mencari dukungan dari orang yang dipercaya atau bantuan profesional yang sesuai.
Itulah kumpulan tips untuk mengatur keuangan bersama pasangan agar lebih kompak dan terencana. Semoga bermanfaat!