Mau Mulai Investasi? Ini 7 Langkah Penting untuk Pemula
4 menit baca
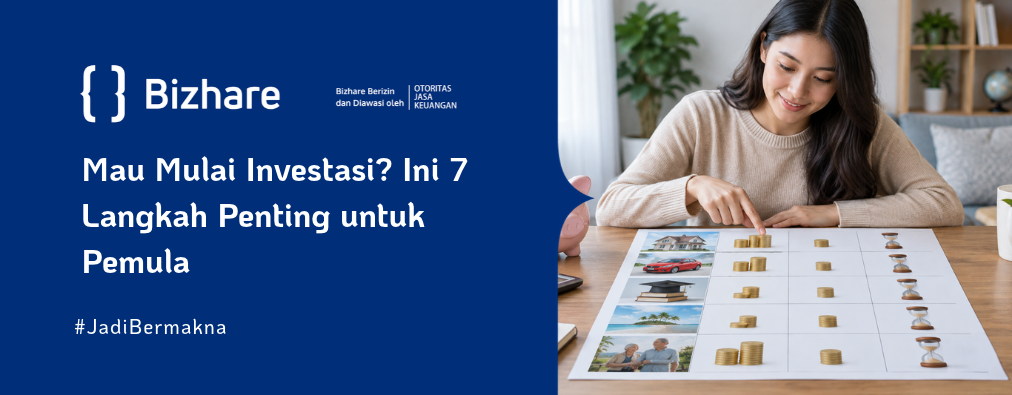
Cara mulai investasi untuk pemula bukan sekadar membuka aplikasi lalu membeli produk populer. Fondasinya adalah tujuan keuangan, kesiapan arus kas, dan pemahaman terhadap risiko. Tanpa ketiganya, penurunan harga kecil pun bisa memicu keputusan terburu-buru, termasuk menjual aset ketika dana sebenarnya belum diperlukan.
Modal awal tidak harus besar. Hal terpenting justru proses yang dapat diulang: menyisihkan dana, memilih instrumen sesuai kebutuhan, memeriksa legalitas, lalu mengevaluasi hasil secara berkala. Investasi lebih menyerupai perencanaan perjalanan daripada perlombaan mencari keuntungan tercepat. Tujuan menentukan rute, sementara kemampuan menanggung risiko menentukan kendaraan.
1. Rapikan Kondisi Keuangan Sebelum Berinvestasi
Mulai dari menghitung pendapatan bersih, pengeluaran wajib, cicilan, dan sisa dana bulanan. Modal investasi sebaiknya berasal dari surplus, bukan uang belanja atau pinjaman. Utang berbunga tinggi perlu diprioritaskan karena bebannya pasti berjalan, sedangkan hasil investasi tidak dapat dipastikan.
Siapkan pula dana darurat pada tempat yang likuid dan relatif stabil. Patokan awal yang umum digunakan adalah tiga sampai enam bulan pengeluaran pokok. Kebutuhan bisa lebih besar untuk pendapatan tidak tetap atau tanggungan keluarga. Dana ini berfungsi mencegah penjualan investasi secara terpaksa saat muncul kebutuhan mendesak.
Baca juga: Berapa Dana Darurat yang Ideal? Ini Cara Menentukannya
2. Tetapkan Tujuan, Nominal, dan Jangka Waktu
Tujuan seperti “menambah kekayaan” terlalu luas untuk menjadi dasar pemilihan produk. Ubah menjadi target terukur, misalnya dana pendidikan Rp30 juta dalam tiga tahun. Cantumkan nilai kebutuhan, tenggat, dana awal, serta kemampuan setoran rutin. Untuk kebutuhan jangka panjang, perhitungkan kenaikan biaya akibat inflasi.
Contoh Menghitung Setoran Awal
Target Rp30 juta dalam 36 bulan membutuhkan penyisihan sekitar Rp834 ribu per bulan jika belum memperhitungkan hasil investasi dan biaya. Angka dasar ini membantu menguji kelayakan target. Jika terlalu berat, pilihan yang masuk akal adalah memperpanjang tenggat, menyesuaikan kebutuhan, atau meningkatkan surplus bulanan—bukan langsung mengejar instrumen berisiko tinggi.
- Jangka pendek, kurang dari dua tahun: utamakan likuiditas dan kestabilan nilai.
- Jangka menengah, dua sampai lima tahun: pertimbangkan keseimbangan antara fluktuasi dan kebutuhan pencairan.
- Jangka panjang, lebih dari lima tahun: aset pertumbuhan dapat dipertimbangkan sesuai profil risiko, tanpa menganggap kerugian mustahil terjadi.
3. Kenali Profil Risiko secara Jujur
Profil risiko mencakup kesediaan dan kemampuan menanggung kerugian. Keduanya berbeda. Keberanian melihat harga turun belum tentu didukung kondisi keuangan yang kuat. Pendapatan tidak stabil, tanggungan besar, atau tenggat kebutuhan yang dekat dapat membatasi kapasitas risiko meskipun toleransi psikologis tergolong tinggi.
- Konservatif: lebih mengutamakan kestabilan dan sulit menerima penurunan nilai yang besar.
- Moderat: bersedia menerima fluktuasi terbatas untuk mengejar pertumbuhan dalam jangka menengah hingga panjang.
- Agresif: mampu menerima fluktuasi besar, memiliki horizon panjang, serta kapasitas keuangan untuk menanggung kerugian.
Gunakan kuesioner profil risiko dari penyedia berizin sebagai titik awal, bukan formalitas. Lakukan uji sederhana: apakah penurunan portofolio Rp10 juta menjadi Rp8 juta akan mengganggu kebutuhan pokok atau memicu penjualan panik? Jawaban tersebut membantu menilai kewajaran alokasi. Profil risiko juga perlu ditinjau ketika kondisi pekerjaan atau keluarga berubah.
Baca juga: Apa Profil Risiko Anda? Kenali Lebih Jauh Sebelum Berinvestasi!
4. Periksa Legalitas Penyedia dan Produk
Legalitas perusahaan tidak otomatis berlaku untuk seluruh produk yang ditawarkan. Cocokkan nama badan hukum, jenis izin, serta ruang lingkup kegiatan melalui kanal resmi regulator terkait. Untuk produk pasar modal, periksa informasi Otoritas Jasa Keuangan (OJK). Jangan hanya mengandalkan logo regulator, tangkapan layar izin, atau promosi figur publik.
Daftar Pemeriksaan Sebelum Transfer
- Pastikan alamat situs dan aplikasi sesuai kanal resmi, bukan tautan tiruan dari pesan pribadi.
- Verifikasi status penyedia serta produk melalui direktori atau layanan informasi resmi regulator.
- Baca prospektus, ringkasan informasi produk, ketentuan transaksi, dan mekanisme pengaduan.
- Pastikan rekening tujuan mengikuti prosedur resmi; hindari transfer ke rekening pribadi tenaga pemasaran.
- Untuk aset pasar modal yang tercatat di KSEI, manfaatkan fasilitas AKSes guna memantau kepemilikan secara independen.
Izin bukan jaminan keuntungan maupun perlindungan dari seluruh kerugian. Waspadai penawaran hasil tetap yang tidak masuk akal, bonus perekrutan sebagai daya tarik utama, dan tekanan untuk segera menyetor dana. Jika mekanisme keuntungan tidak dapat dijelaskan secara transparan, keputusan membeli sebaiknya ditunda.
5. Pahami Produk Beserta Risiko Utamanya
Pilih instrumen berdasarkan fungsi, bukan sekadar peringkat kinerja. Produk dengan hasil historis tertinggi belum tentu cocok untuk kebutuhan tertentu. Perhatikan pula biaya, pajak, minimum pembelian, serta waktu pencairan karena seluruhnya memengaruhi hasil bersih dan ketersediaan dana.
- Deposito: memiliki tenor dan ketentuan pencairan. Penjaminan LPS berlaku sesuai batas nilai dan persyaratan, termasuk ketentuan tingkat bunga penjaminan.
- Reksa dana pasar uang: berinvestasi pada instrumen pasar uang dan surat utang dengan ketentuan jatuh tempo tertentu. Nilainya tetap dapat turun dan tidak dijamin LPS.
- Surat Berharga Negara ritel: pembayaran pokok serta kupon atau imbalan dijamin negara sesuai ketentuan perundang-undangan. Seri yang diperdagangkan memiliki risiko harga jika dijual sebelum jatuh tempo; seri nontradable memiliki keterbatasan pencairan.
- Reksa dana pendapatan tetap: mayoritas portofolionya berupa efek utang. Nilai dapat berfluktuasi akibat perubahan suku bunga, kualitas kredit, dan likuiditas.
- Saham dan reksa dana saham: memiliki fluktuasi tinggi serta risiko penurunan signifikan. Horizon panjang tidak menghapus risiko kerugian.
6. Mulai Kecil dan Bangun Rutinitas
Nominal awal perlu cukup kecil agar proses belajar tidak mengganggu keuangan. Misalnya, surplus Rp1 juta per bulan dapat dibagi antara penguatan dana darurat dan investasi sesuai prioritas. Tidak ada persentase universal. Setelah fondasi keuangan memadai, setoran investasi dapat dinaikkan secara bertahap.
Jadwalkan pembelian rutin setelah pendapatan diterima. Strategi setoran berkala membantu disiplin dan mengurangi ketergantungan pada tebakan waktu pasar, tetapi tidak menjamin keuntungan. Diversifikasi juga penting: menyebarkan dana pada aset berbeda dapat mengurangi konsentrasi risiko, bukan menghilangkan seluruh risiko.
7. Evaluasi tanpa Terjebak Pergerakan Harian
Tinjau portofolio setiap tiga atau enam bulan, serta ketika terjadi perubahan kebutuhan. Periksa kemajuan target, kesesuaian alokasi, biaya, dan kondisi produk. Jika porsi aset berisiko meningkat melampaui rencana, penyeimbangan ulang dapat dilakukan dengan mempertimbangkan biaya transaksi dan pajak.
Catat alasan pembelian sejak awal. Catatan ini membantu membedakan keputusan berbasis tujuan dari reaksi terhadap berita atau tren. Kinerja historis boleh menjadi bahan evaluasi, tetapi bukan proyeksi pasti untuk periode berikutnya.
Mulai dari Rencana, Bukan Prediksi
Cara mulai investasi untuk pemula yang terukur dimulai dengan arus kas sehat, target jelas, profil risiko realistis, serta pemeriksaan legalitas. Produk dipilih setelah kebutuhan dipahami, bukan sebaliknya. Hasil investasi selalu mengandung ketidakpastian, sehingga pengelolaan risiko perlu berjalan sejak transaksi pertama.
Mulai dengan menuliskan satu tujuan keuangan, menghitung setoran bulanan, dan memeriksa satu produk melalui kanal resmi. Lanjutkan pembelian hanya setelah mekanisme, biaya, risiko, serta ketentuan pencairannya benar-benar dipahami.