Mengelola Risiko Tanpa Menjadi Terlalu Konservatif
3 menit baca
Dalam investasi, risiko sering diperlakukan sebagai ancaman. Semakin kecil risiko, semakin aman keputusan yang diambil. Masalah muncul ketika keinginan untuk “aman” berubah menjadi sikap terlalu konservatif. Bukan karena perhitungan matang, melainkan karena ketakutan akan fluktuasi dan penurunan nilai sesaat. Banyak strategi pengelolaan risiko akhirnya jatuh ke pilihan ekstrem: hanya memilih instrumen yang terasa “paling aman” dan menolak segala bentuk volatilitas.
Sekilas, pendekatan ini terlihat bijak. Jika nilai aset tidak pernah turun, rasa aman pun muncul. Namun, ada perbedaan besar antara mengelola risiko dan menghindari risiko sepenuhnya. Ironisnya, keputusan yang tampak paling aman hari ini justru bisa menjadi sumber masalah di masa depan. Risiko mungkin terasa berhasil ditekan, tetapi biaya dari sikap terlalu konservatif sering tidak terlihat. Mengelola risiko bukan tentang menghilangkannya, melainkan menempatkannya secara proporsional agar tujuan keuangan tetap bergerak maju.
Apa yang Sebenarnya Disebut Risiko?
Langkah pertama dalam pengelolaan risiko yang sehat adalah memahami apa yang dimaksud dengan “risiko” itu sendiri. Dalam investasi, risiko bukan hanya soal kemungkinan rugi, melainkan ketidakpastian hasil di masa depan.
Volatilitas adalah salah satu bentuk risiko yang paling sering dikhawatirkan. Naik-turunnya harga aset mencerminkan ketidakpastian tersebut, dan dalam kondisi tertentu, volatilitas memang bisa berbahaya. Terutama ketika investor memiliki horizon waktu pendek, kebutuhan likuiditas mendesak, atau kecenderungan bereaksi impulsif. Masalah muncul ketika semua bentuk volatilitas diperlakukan sebagai ancaman yang harus dihindari, tanpa melihat konteks.
Di titik inilah keputusan konservatif dapat menjadi masalah. Upaya menghindari volatilitas sepenuhnya sering kali berarti menukar ketidaknyamanan sementara dengan kerugian jangka panjang yang lebih pasti. Risiko yang sering terlewat justru bersifat lebih sunyi. Ketika aset terlalu aman untuk jangka waktu yang panjang, ada kemungkinan aset tersebut gagal bertumbuh melampaui inflasi. Nilainya terlihat stabil di atas kertas, tetapi daya belinya terus menurun di dunia nyata.
Pengelolaan risiko bukan tentang memastikan grafik selalu naik, melainkan memastikan aset tetap relevan dengan tujuan dan horizon waktu yang dimiliki. Potensi hasil dan risiko selalu berjalan beriringan, yang perlu dikelola adalah proporsinya, bukan dihindari keberadaannya.
Bentuk Konservatif yang Mahal
Dalam investasi, memilih jalan yang paling aman sering terasa sebagai keputusan yang paling rasional. Nilai aset stabil, fluktuasi minim, dan secara psikologis lebih nyaman. Namun, setiap keputusan “aman” tetap membawa konsekuensi, salah satunya adalah biaya peluang yang sering luput disadari.
Ketika dana ditempatkan pada instrumen berisiko sangat rendah untuk jangka panjang, potensi pertumbuhannya ikut terbatas. Bukan karena strateginya keliru, melainkan karena instrumen tersebut memang dirancang untuk menjaga nilai, bukan mendorong pertumbuhan. Sementara waktu berjalan dan inflasi terus bekerja, aset bergerak terlalu pelan. Akibatnya, efek bunga berbunga tidak memiliki cukup ruang untuk bekerja secara optimal.
Bayangkan seorang investor yang sejak awal menempatkan seluruh dananya pada instrumen dengan fluktuasi minimal. Setiap bulan, nilainya terlihat stabil dan menenangkan. Namun setelah bertahun-tahun, hasil yang diperoleh nyaris tidak berbeda dari nilai awal jika disesuaikan dengan inflasi. Ia jarang mengalami kerugian secara nominal, tetapi secara perlahan kehilangan peluang pertumbuhan yang seharusnya bisa terjadi jika sebagian dana diberi ruang untuk bekerja lebih agresif.
Di sinilah hubungan antara risiko dan hasil menjadi relevan. Potensi imbal hasil selalu berjalan beriringan dengan ketidakpastian. Menghindari risiko sepenuhnya mungkin terasa aman hari ini, tetapi sering kali berarti mengorbankan progres keuangan di masa depan. Mengelola risiko bukan tentang mengejar hasil tertinggi, melainkan memahami konsekuensi dari setiap tingkat keamanan yang dipilih.
Risiko Bergantung pada Konteks
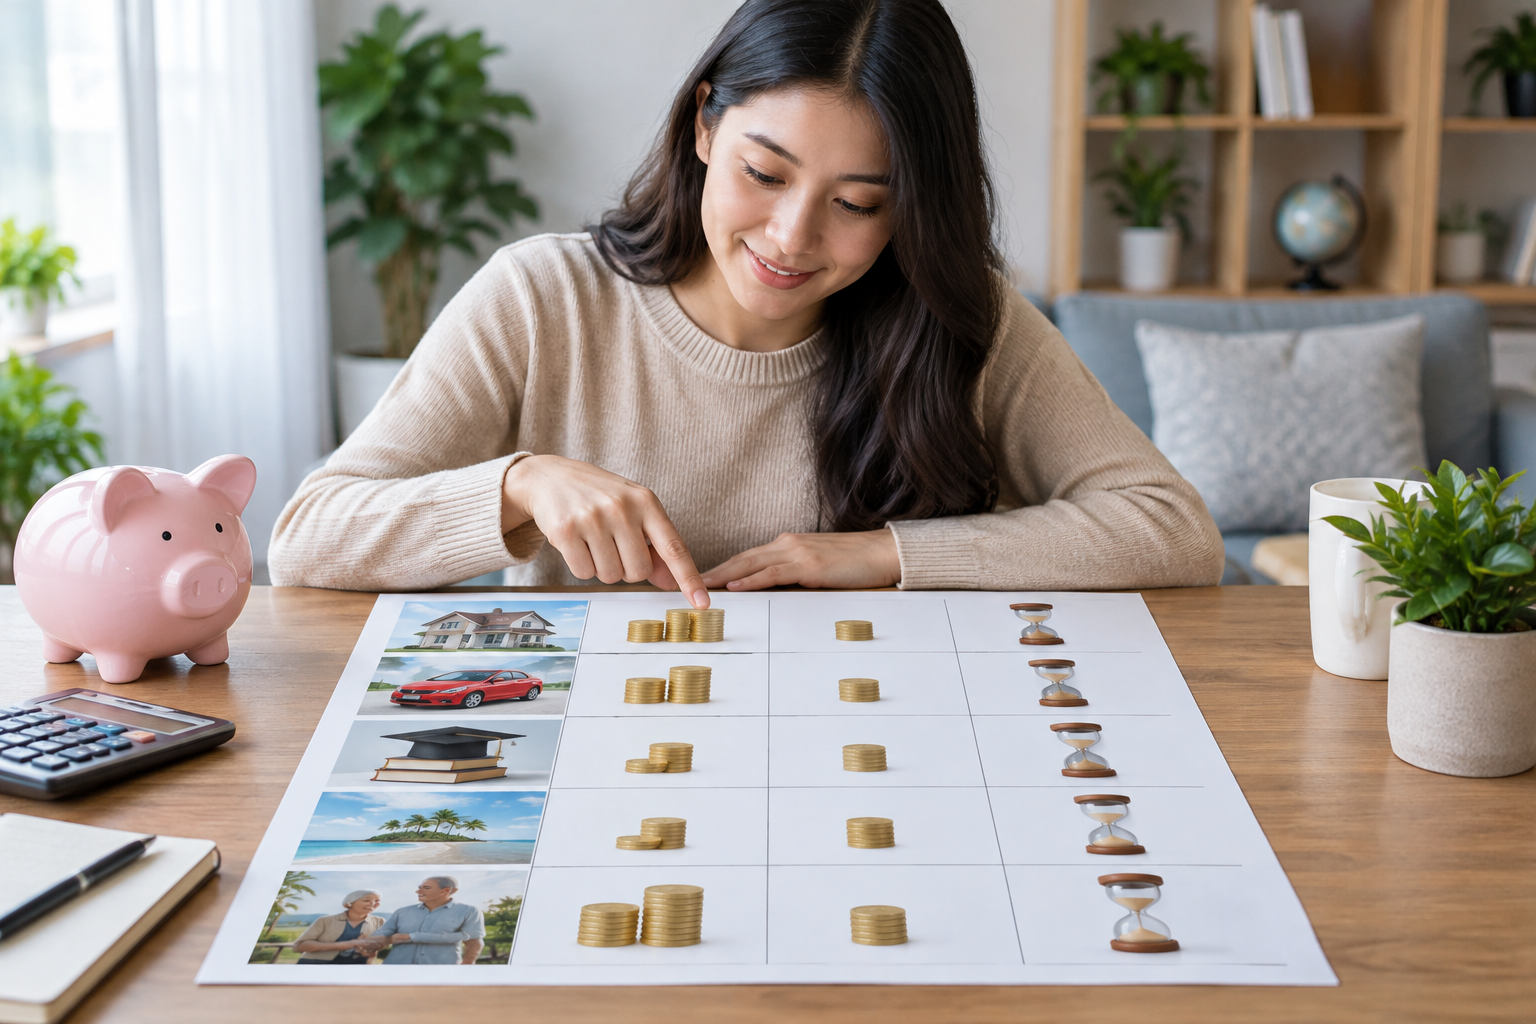
Profil risiko sering diperlakukan sebagai label statis, seolah cukup ditentukan oleh usia atau keberanian menanggung kerugian. Padahal, profil risiko yang relevan justru bersifat dinamis dan sangat dipengaruhi oleh konteks kehidupan masing-masing individu.
Dua faktor utama yang menentukan seberapa besar risiko yang layak diambil adalah horizon waktu dan prioritas kebutuhan. Semakin panjang waktu yang dimiliki, semakin besar ruang untuk menghadapi volatilitas tanpa harus mengorbankan tujuan. Namun, kapasitas ini tidak bisa dilepaskan dari realitas kewajiban dan kebutuhan likuiditas.
Seorang lajang berusia 31 tahun dengan dana bebas, misalnya, bisa memiliki kapasitas risiko yang jauh lebih besar dibandingkan seseorang berusia 28 tahun yang sudah berkeluarga dan memiliki tanggungan, meskipun secara usia lebih muda. Dalam konteks ini, menjadi lebih konservatif bukanlah bentuk ketakutan, melainkan keputusan pengamanan yang rasional.
Sebaliknya, bagi mereka yang memiliki waktu panjang dan minim kewajiban, sikap terlalu konservatif justru berisiko membatasi potensi pertumbuhan aset. Profil risiko bukanlah “satu ukuran untuk semua”, melainkan hasil keseimbangan antara seberapa lama uang dapat dibiarkan bekerja dan seberapa besar kebutuhan proteksi dalam jangka pendek.
Pada akhirnya, risiko dalam investasi bukanlah sesuatu yang harus dihindari sepenuhnya, melainkan sesuatu yang harus dipahami dan dikelola dengan sadar. Terlalu fokus pada rasa aman bisa membuat kita keliru membaca ancaman yang sebenarnya, sementara terlalu berani tanpa konteks justru membuka pintu pada kesalahan yang tidak perlu.
Keputusan investasi yang sehat tidak lahir dari upaya menghilangkan risiko, tetapi dari kemampuan menempatkan risiko pada porsi yang tepat sesuai tujuan, waktu, dan kondisi pribadi. Ketika risiko diperlakukan secara proporsional, investasi berhenti menjadi sumber kecemasan dan mulai kembali pada fungsi utamanya: alat untuk membawa Anda lebih dekat pada tujuan keuangan jangka panjang.
Baca juga: Apa Profil Risiko Anda? Kenali Lebih Jauh Sebelum Berinvestasi!