Mengatur Keuangan Rumah Tangga agar Kebutuhan dan Tabungan Seimbang
6 menit baca
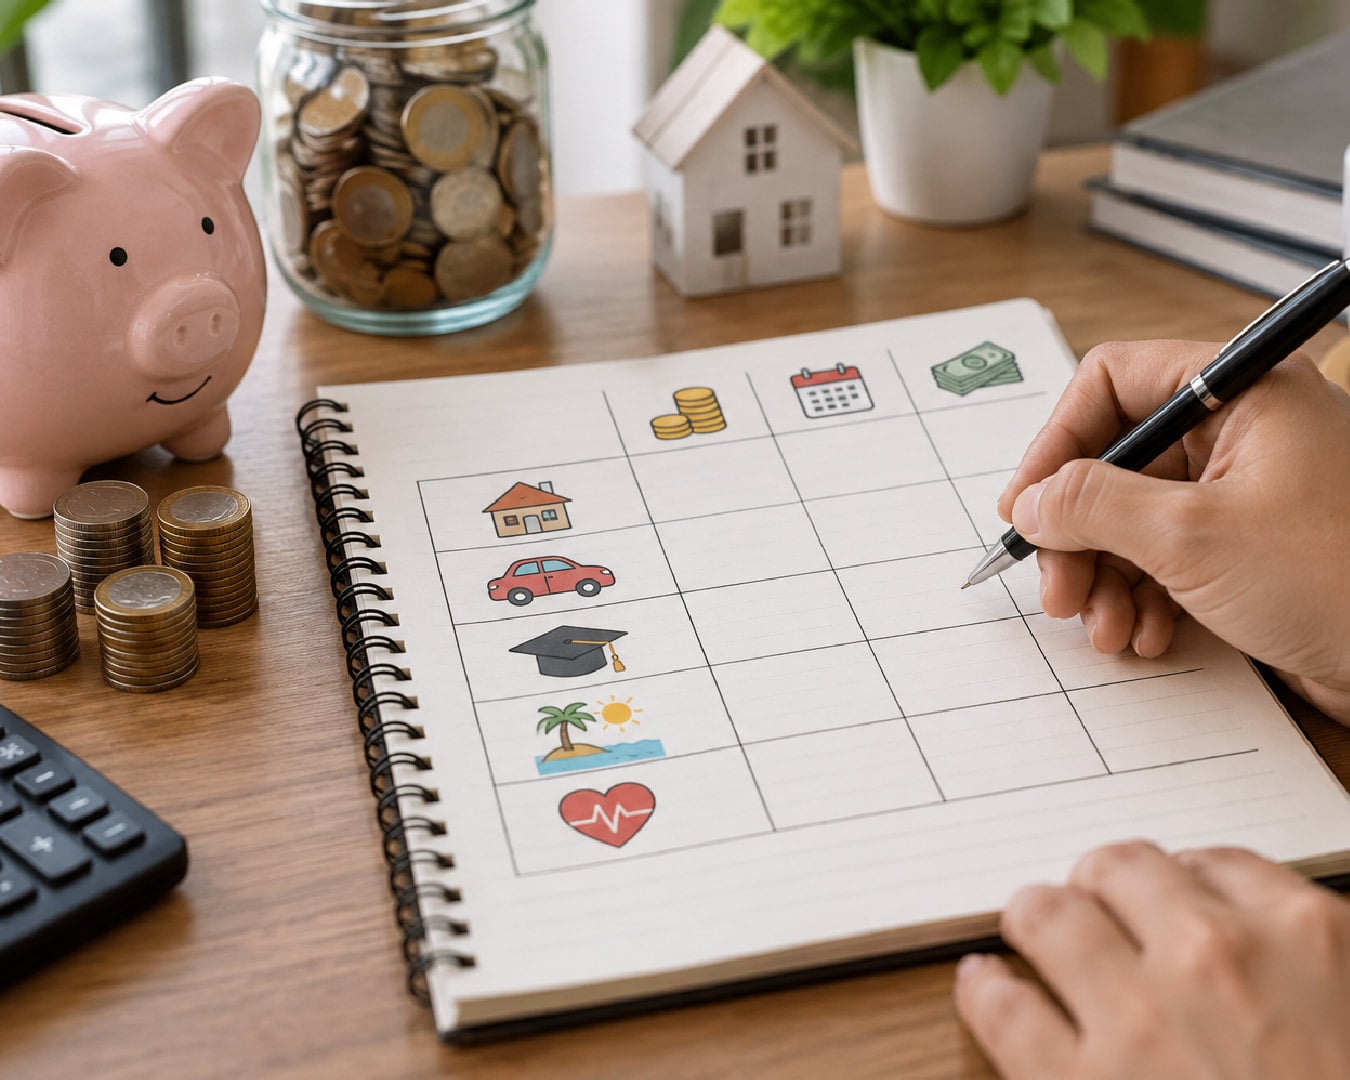
 Mengatur keuangan rumah tangga bukan sekadar memastikan pengeluaran lebih kecil daripada pendapatan. Tantangan sebenarnya adalah menyatukan prioritas, memenuhi kebutuhan anggota keluarga yang berbeda, dan menyiapkan masa depan tanpa membuat kehidupan sehari-hari terasa terlalu dibatasi. Anggaran yang terlihat rapi di atas kertas belum tentu berhasil jika tidak sesuai dengan kondisi nyata keluarga.
Ada keluarga dengan dua sumber penghasilan tetap, ada yang bergantung pada usaha musiman, dan ada pula yang menanggung kebutuhan orang tua sekaligus biaya sekolah anak. Kondisi seperti ini membuat pembagian keuanan setiap rumah tangga tidak bisa disamakan.
Lantas, bagaimana mengatur keuangan rumah tangga agar kebutuhan dan tabungan tetap seimbang? Yuk simak pembahasan lengkapnya di bawah ini.
Mulai dari Pemasukan Bersama dan Kesepakatan yang Terbuka
Langkah pertama adalah mencatat seluruh pemasukan bersih yang benar-benar bisa digunakan. Masukkan gaji setelah potongan, keuntungan usaha setelah biaya operasional, serta penghasilan tambahan yang cukup konsisten. Jangan menyamakan omzet usaha dengan pendapatan keluarga. Jika usaha memperoleh penjualan Rp15 juta tetapi membutuhkan biaya operasional Rp10 juta, uang yang berpotensi dialokasikan untuk rumah tangga tidak sama dengan seluruh nilai penjualan tersebut.
Untuk penghasilan tidak tetap, gunakan angka dasar yang konservatif dari riwayat beberapa bulan terakhir. Periksa juga pola musim ramai dan sepi. Pendapatan tertinggi bukan patokan yang aman untuk membuat komitmen bulanan. Kelebihan pemasukan pada bulan yang baik sebaiknya membantu menutup bulan yang lebih lemah, memperkuat dana darurat, atau mempercepat tujuan finansial, bukan langsung menjadi alasan menambah cicilan.
Pemasukan bersama tidak harus berarti semua uang masuk ke satu rekening. Pasangan dapat memilih rekening gabungan untuk kebutuhan keluarga, rekening pribadi untuk pengeluaran masing-masing, dan rekening khusus tabungan. Yang terpenting adalah keterbukaan mengenai kemampuan kontribusi, kewajiban yang sudah ada, serta pengeluaran besar yang perlu dibicarakan. Sistem rekening hanyalah alat; kesepakatanlah yang membuatnya berjalan.
Tentukan Kontribusi yang Adil, Bukan Sekadar Sama Besar
Jika pendapatan pasangan berbeda, pembagian kontribusi secara proporsional bisa menjadi titik awal. Misalnya, satu pihak berpenghasilan Rp8 juta dan pihak lainnya Rp4 juta. Untuk kebutuhan bersama sebesar Rp9 juta, kontribusi dapat dibagi Rp6 juta dan Rp3 juta. Namun, pembagian ini bukan aturan mutlak. Pertimbangkan pula utang pribadi yang telah disepakati, kondisi kesehatan, serta tanggung jawab keluarga lain.
Pada rumah tangga dengan satu pencari nafkah, pasangan yang mengurus rumah dan anak tetap memberikan kontribusi penting meskipun tidak berbentuk uang. Keduanya perlu memiliki akses informasi keuangan dan ruang untuk mengambil keputusan. Sediakan pula anggaran pribadi yang wajar bila kondisi memungkinkan. Cara ini membantu mengurangi ketergantungan yang tidak sehat dan mencegah setiap pembelian kecil berubah menjadi perdebatan.
Petakan Kebutuhan Keluarga Sebelum Menentukan Batas Belanja
Sebelum memangkas pengeluaran, lihat transaksi selama dua atau tiga bulan. Rekening bank, dompet digital, nota belanja, dan catatan tunai akan memberikan gambaran yang lebih jujur daripada ingatan. Banyak keluarga merasa pengeluarannya hanya untuk kebutuhan pokok, padahal kebocoran muncul dari transaksi kecil yang berulang. Sebaliknya, biaya kesehatan atau transportasi kerja kadang dianggap terlalu besar, meskipun memang sulit dikurangi.
Kelompokkan pengeluaran menjadi kebutuhan rutin wajib, kebutuhan berkala, dan pengeluaran fleksibel. Kebutuhan rutin mencakup tempat tinggal, makanan, utilitas, transportasi, pendidikan, serta pembayaran utang. Kebutuhan berkala meliputi pajak kendaraan, daftar ulang sekolah, atau perawatan rumah. Sementara itu, pengeluaran fleksibel mencakup hiburan, makan di luar, dan pembelian yang dapat ditunda. Pembagian ini membantu menentukan tindakan tanpa memberi label buruk pada semua kesenangan keluarga.
Kebutuhan yang berbeda memerlukan anggaran yang berbeda pula. Keluarga dengan bayi mungkin membutuhkan biaya pengasuhan dan perlengkapan khusus. Keluarga dengan anggota penyandang disabilitas dapat memiliki kebutuhan terapi, aksesibilitas, atau transportasi tambahan. Mereka yang tinggal jauh dari tempat kerja mungkin mengeluarkan biaya perjalanan lebih tinggi. Jangan menilai kesehatan anggaran hanya dengan membandingkannya dengan rumah tangga lain.
Prioritas juga bisa berubah. Ketika anak mulai sekolah, pengeluaran pendidikan bertambah. Saat orang tua membutuhkan perawatan, bantuan keluarga mungkin harus dinaikkan. Anggaran bekerja seperti denah rumah: strukturnya memberi arah, tetapi pembagiannya perlu menyesuaikan siapa yang tinggal di dalamnya. Karena itu, penghematan sebaiknya dimulai dari pos yang paling mudah disesuaikan dan paling kecil dampaknya terhadap kebutuhan penting.
Perhatikan pula pengeluaran yang menjaga kemampuan keluarga memperoleh pendapatan. Internet untuk bekerja dari rumah, layanan penitipan anak, atau kendaraan yang digunakan mencari nafkah tidak selalu tepat dipotong terlebih dahulu. Hitung dampaknya secara menyeluruh. Menghemat biaya penitipan anak, misalnya, belum tentu menguntungkan jika akibatnya salah satu pasangan kehilangan penghasilan yang lebih besar.
Susun Anggaran Realistis dan Kendalikan Arus Kas
Metode persentase seperti 50/30/20 dapat digunakan sebagai bahan pertimbangan, tetapi bukan standar keberhasilan. Di wilayah dengan biaya hunian tinggi, kebutuhan pokok bisa melebihi separuh pendapatan. Pada keluarga yang sedang melunasi utang, porsi hiburan mungkin harus lebih kecil untuk sementara. Mulailah dari angka kebutuhan nyata, kemudian tetapkan ruang tabungan dan belanja fleksibel yang masih memungkinkan anggaran berjalan.
Sebagai ilustrasi, rumah tangga dengan pemasukan bersih Rp12 juta dapat menyusun alokasi berikut. Contoh ini mengasumsikan keluarga belum memiliki cicilan utang dan biaya hunian masih sesuai kemampuan. Jika situasinya berbeda, jumlah setiap pos perlu diubah, bukan dipaksakan agar menyerupai contoh.
- Kebutuhan rutin keluarga: Rp7.200.000, termasuk hunian, makanan, transportasi, utilitas, pendidikan, dan kesehatan.
- Dana kebutuhan berkala: Rp1.000.000 untuk biaya tahunan atau pengeluaran terencana yang tidak muncul setiap bulan.
- Dana darurat: Rp1.200.000 sampai mencapai target yang ditetapkan keluarga.
- Tabungan tujuan finansial: Rp1.400.000 untuk kebutuhan masa depan yang sudah diprioritaskan.
- Belanja fleksibel dan uang pribadi: Rp1.200.000 sesuai kesepakatan bersama.
Total alokasi tersebut sama dengan pemasukan, sehingga setiap rupiah memiliki fungsi. Namun, anggaran tidak berhenti pada pembagian bulanan. Waktu masuk dan keluarnya uang juga penting. Jika gaji diterima tanggal 25 sementara beberapa tagihan jatuh tempo tanggal 5, sisihkan pembayaran tersebut sejak gaji masuk. Jangan menganggap saldo rekening yang masih besar sebagai uang bebas belanja.
Pisahkan Uang Berdasarkan Fungsi agar Tidak Mudah Terpakai
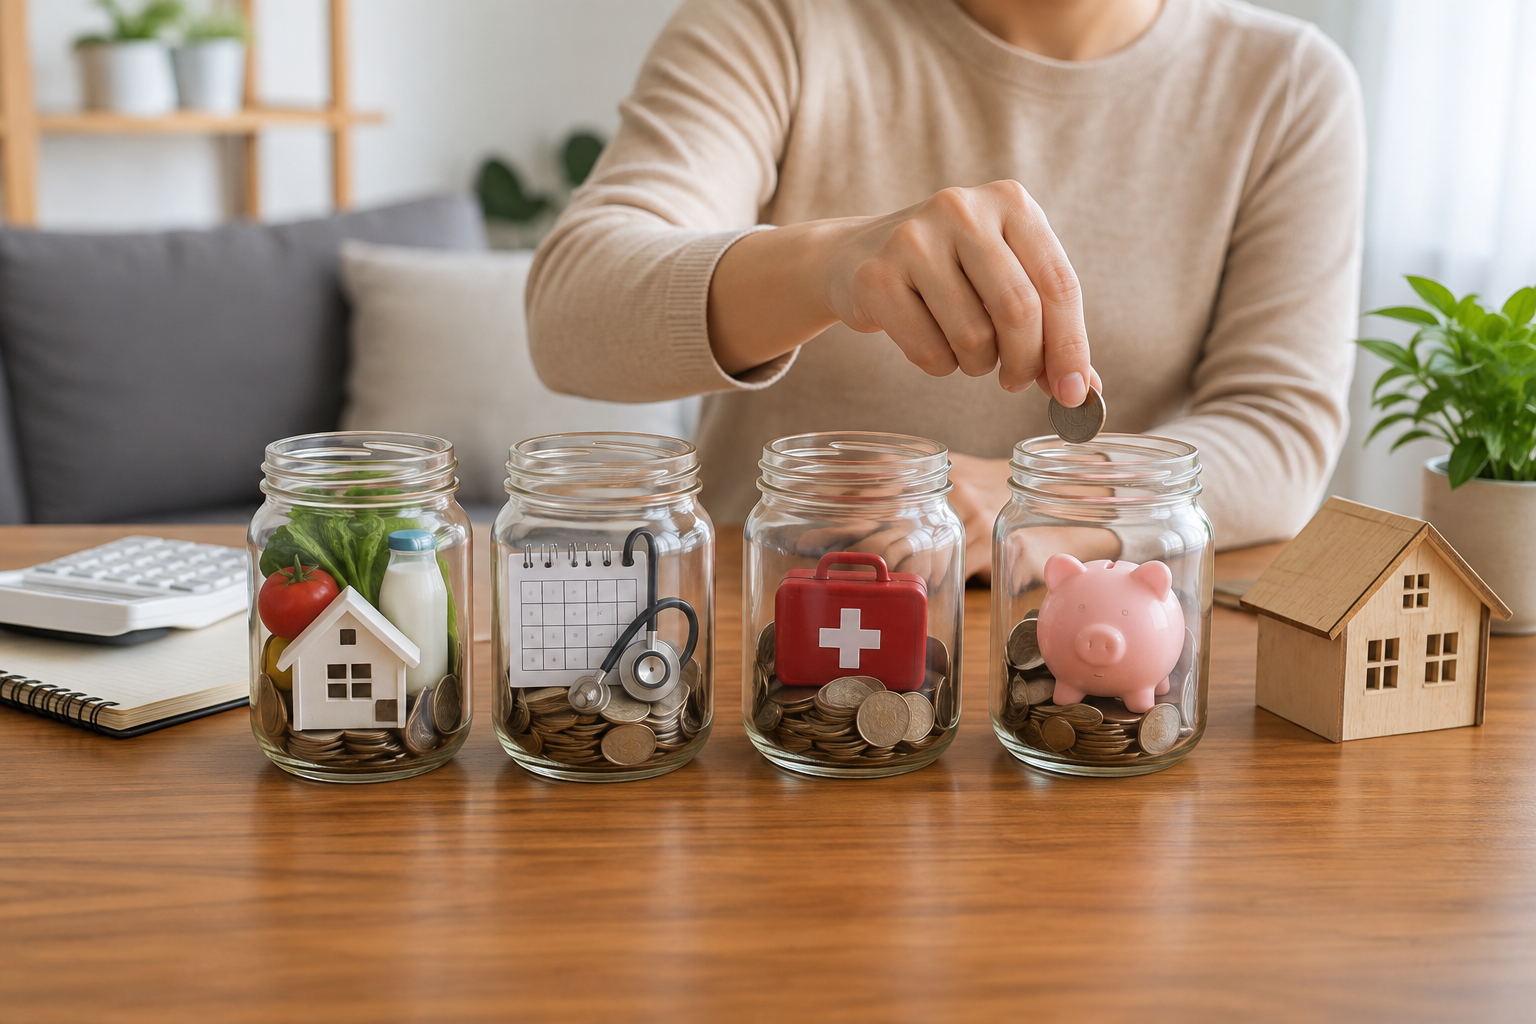
Gunakan rekening terpisah, kantong digital, atau amplop anggaran untuk membedakan uang operasional dan simpanan. Tidak perlu membuka banyak rekening apabila biaya administrasinya justru membebani. Dua atau tiga tempat penyimpanan sering kali cukup, selama pencatatannya jelas. Untuk belanja harian yang mudah membengkak, tetapkan batas mingguan agar penyimpangan diketahui sebelum akhir bulan.
Pengeluaran tahunan perlu dicicil melalui dana berkala, bukan selalu ditutup dengan dana darurat. Jika biaya daftar ulang sekolah diperkirakan Rp6 juta dan masih ada 12 bulan untuk menyiapkannya, sisihkan Rp500.000 per bulan. Prinsip yang sama berlaku untuk pajak kendaraan dan premi tahunan. Biaya yang tanggalnya dapat diperkirakan seharusnya masuk perencanaan, meskipun tidak dibayar setiap bulan.
Jika keluarga memiliki utang, masukkan seluruh cicilan minimum ke dalam anggaran wajib dan catat bunga, biaya, serta tanggal jatuh temponya. Setelah kebutuhan dasar dan cadangan awal tersedia, pertimbangkan pembayaran tambahan pada utang berbunga paling tinggi. Periksa ketentuan penalti pelunasan lebih awal. Hindari menutup kekurangan belanja rutin dengan pinjaman baru tanpa memperbaiki sumber defisitnya.
Bangun Tabungan dan Tujuan Finansial secara Bertahap
Tabungan akan lebih mudah dipertahankan jika memiliki tujuan yang jelas. Bedakan simpanan untuk keadaan darurat, kebutuhan yang sudah dijadwalkan, dan cita-cita jangka panjang. Ketiganya memiliki fungsi berbeda. Dana pendidikan yang akan digunakan tahun depan, misalnya, tidak sebaiknya tercampur dengan uang liburan atau cadangan kehilangan pekerjaan. Pemisahan membantu keluarga melihat kemajuan tanpa keliru membaca saldo keseluruhan.
Untuk dana darurat, target awal dapat berupa satu bulan kebutuhan pokok, kemudian ditingkatkan bertahap. Kisaran tiga sampai enam bulan pengeluaran esensial sering digunakan sebagai acuan, tetapi keluarga dengan penghasilan tidak tetap, satu pencari nafkah, atau banyak tanggungan mungkin memerlukan cadangan lebih besar. Tentukan target berdasarkan risiko nyata, bukan sekadar mengikuti angka populer.
Simpan dana darurat di tempat yang mudah diakses, relatif stabil, dan terpisah dari uang belanja. Hindari menempatkan seluruhnya pada aset yang harganya berfluktuasi tajam atau sulit dicairkan. Di saat yang sama, periksa kepesertaan jaminan kesehatan dan kebutuhan perlindungan lainnya. Dana darurat dan perlindungan kesehatan saling melengkapi; keduanya tidak selalu dapat menggantikan fungsi satu sama lain.
Selanjutnya, ubah keinginan menjadi target dengan nominal dan tenggat. Keinginan “ingin memiliki rumah” masih terlalu luas untuk dihitung. Target “mengumpulkan uang muka Rp120 juta dalam lima tahun” memberikan arah lebih jelas. Tanpa memperhitungkan hasil investasi, kebutuhan sisihannya sekitar Rp2 juta per bulan. Tambahkan pertimbangan kenaikan harga dan biaya transaksi ketika memperbarui perencanaan.
Apabila kemampuan menabung baru Rp1 juta per bulan, keluarga perlu memilih penyesuaian yang masuk akal: memperpanjang waktu, menurunkan target harga, atau meningkatkan pemasukan. Jangan menutup selisih dengan mengandalkan keuntungan investasi tinggi yang belum pasti. Untuk tujuan dekat, utamakan likuiditas dan kestabilan nilai. Tujuan jangka panjang dapat mempertimbangkan investasi sesuai profil risiko, pemahaman produk, biaya, dan legalitas penyedianya.
Jadwalkan transfer tabungan segera setelah pemasukan diterima. Nominal kecil yang konsisten lebih bermanfaat daripada target besar yang selalu dibatalkan. Saat memperoleh bonus, tentukan pembagiannya sebelum uang digunakan: sebagian untuk kewajiban, sebagian untuk tujuan utama, dan sebagian untuk dinikmati bila memungkinkan. Anggaran yang menyediakan ruang menikmati hasil kerja biasanya lebih mudah dipertahankan.
Evaluasi Bersama agar Rencana Tetap Sesuai Kondisi
Luangkan sekitar 20–30 menit setiap bulan untuk meninjau keuangan bersama. Bandingkan rencana dengan pengeluaran aktual, lalu cari penyebab selisih terbesar. Apakah harga bahan makanan naik, ada kebutuhan medis tambahan, atau batas belanja memang terlalu rendah? Tujuannya bukan menemukan siapa yang bersalah, melainkan memastikan keputusan bulan berikutnya dibuat dengan informasi yang lebih baik.
Sepakati pula batas nominal pembelian yang perlu dibicarakan terlebih dahulu. Dengan begitu, pasangan tetap memiliki keleluasaan untuk pengeluaran kecil, sementara keputusan yang memengaruhi anggaran bersama tidak dilakukan sepihak. Jika ada anak yang cukup besar, libatkan mereka melalui pembicaraan sederhana tentang prioritas dan uang saku, tanpa membebankan kecemasan finansial orang dewasa kepada mereka.
Saat terjadi defisit, lakukan koreksi berurutan: tunda pembelian nonmendesak, kurangi biaya fleksibel, tinjau langganan, lalu evaluasi komitmen besar dan peluang tambahan pendapatan. Jika anggaran terus negatif meskipun pengeluaran fleksibel sudah ditekan, persoalannya mungkin bersifat struktural. Biaya hunian, cicilan, atau pendapatan dasar perlu ditinjau lebih serius daripada sekadar mengurangi jajan.
Kesimpulannya yakni cara mengatur keuangan rumah tangga yang efektif adalah membuat uang mengikuti prioritas keluarga, bukan memaksa keluarga mengikuti rumus yang kaku. Keterbukaan pemasukan, pemetaan kebutuhan, pengendalian arus kas, dan tabungan terarah perlu berjalan bersama. Mulailah minggu ini dengan mengkumpulkan catatan transaksi, jadwalkan diskusi dengan pasangan, dan susun satu anggaran untuk bulan mendatang. Setelah dijalankan, perbaiki sedikit demi sedikit berdasarkan hasil nyata.